Verfahrensdokumentation: Wann ist sie für Unternehmen Pflicht?
Wer Bücher, erforderliche Aufzeichnungen oder aufbewahrungspflichtige Unterlagen mit DV-Systemen führt oder verarbeitet, muss die dafür eingesetzten Verfahren nachvollziehbar dokumentieren. Die Frage, ob eine Verfahrensdokumentation für dein Unternehmen Pflicht ist, taucht oft erst auf, wenn die Buchhaltung wächst, ein neues Shopsystem dazukommt oder eine Betriebsprüfung ansteht. Gerade digitale Geschäftsmodelle arbeiten mit vielen Datenquellen. Shop, Marktplatz, Zahlungsanbieter, Warenwirtschaft, Rechnungsprogramm und Archiv liefern jeweils eigene Informationen.
Für eine Prüfung muss nachvollziehbar bleiben, wie relevante Geschäftsvorfälle erfasst, verarbeitet und aufbewahrt wurden. Die Verfahrensdokumentation bildet diesen Prozess ab. Sie beschreibt die eingesetzten Systeme, Datenwege, Kontrollen und Zuständigkeiten.
Wann ist die Verfahrensdokumentation Pflicht? Die wichtigsten Punkte
GoBD-Anforderung: Nutzt dein Unternehmen DV-Systeme für elektronische Bücher, sonstige erforderliche Aufzeichnungen oder aufbewahrungspflichtige Unterlagen, muss für die betroffenen Verfahren eine nachvollziehbare Verfahrensdokumentation vorhanden sein.
Zweck: Sie erklärt, wie relevante Daten und Unterlagen entstehen, verarbeitet, kontrolliert und aufbewahrt werden.
Umfang: Die notwendige Tiefe richtet sich danach, was zum Verständnis des jeweiligen DV-Verfahrens, der Bücher und Aufzeichnungen sowie der aufbewahrten Unterlagen erforderlich ist.
Kleine Unternehmen: Die Unternehmensgröße allein entscheidet nicht. Maßgeblich sind die bestehenden Buchführungs-, Aufzeichnungs- und Aufbewahrungspflichten sowie die dafür eingesetzten Verfahren.
Betriebsprüfung: Bei einer Außenprüfung können neben den gesetzlich erfassten elektronischen Daten auch die Teile der Verfahrensdokumentation verlangt werden, die für den Systemüberblick und das Verständnis des DV-Verfahrens erforderlich sind.
Vorlagen: Ein Muster kann die Gliederung erleichtern. Es ersetzt keine Beschreibung der tatsächlich eingesetzten Systeme und Abläufe.
Was ist eine Verfahrensdokumentation im Unternehmen?
Eine Verfahrensdokumentation beschreibt, wie dein Unternehmen Bücher, erforderliche Aufzeichnungen und aufbewahrungspflichtige Unterlagen innerhalb seiner DV-Systeme verarbeitet. Es geht nicht um einen Ordner voller Screenshots. Entscheidend ist eine verständliche Beschreibung der Abläufe, die tatsächlich eingesetzt werden.
Nach den GoBD muss die Dokumentation Inhalt, Aufbau, Ablauf und Ergebnisse des jeweiligen DV-Verfahrens vollständig und schlüssig darstellen. Ein sachverständiger Dritter soll das Verfahren innerhalb angemessener Zeit nachvollziehen können. Die Beschreibung muss außerdem mit dem tatsächlich eingesetzten Verfahren übereinstimmen. Änderungen müssen historisch nachvollziehbar bleiben.
Welche Prozesse gehören hinein?
Aufgenommen werden die für Bücher, Aufzeichnungen und aufbewahrungspflichtige Unterlagen relevanten DV-Verfahren. Welche Prozesse dazugehören, hängt vom jeweiligen Geschäftsmodell und der eingesetzten Systemlandschaft ab.
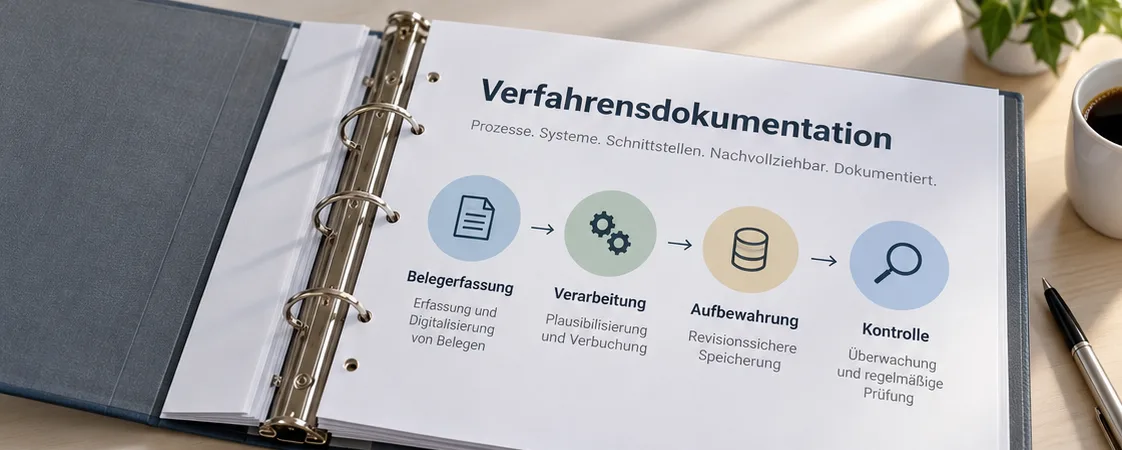
- Belegerfassung: Wo entstehen Eingangs- und Ausgangsrechnungen, Gutschriften, Stornos oder Zahlungsbelege?
- Datenübertragung: Welche Schnittstellen übertragen Bestellungen, Zahlungen, Gebühren, Retouren oder andere Buchungsdaten?
- Buchhaltung: Wie gelangen die relevanten Informationen in die Finanzbuchhaltung und wie werden Abweichungen behandelt?
- Aufbewahrung: Wo werden Unterlagen gespeichert, wie bleiben sie verfügbar und wie wird verhindert, dass Änderungen unbemerkt erfolgen?
- Kontrollen: Welche Abstimmungen und Kontrollen gehören zum Verfahren und wer ist dafür zuständig?
Bei E-Commerce-Unternehmen liegt ein Schwerpunkt häufig auf den Übergängen zwischen Shop, Marktplatz, Payment, Warenwirtschaft und Finanzbuchhaltung. Die Buchhaltung für E-Commerce-Unternehmen behandelt die laufende Verarbeitung dieser Daten im Detail.
Wie sieht ein Datenfluss in der Verfahrensdokumentation aus?
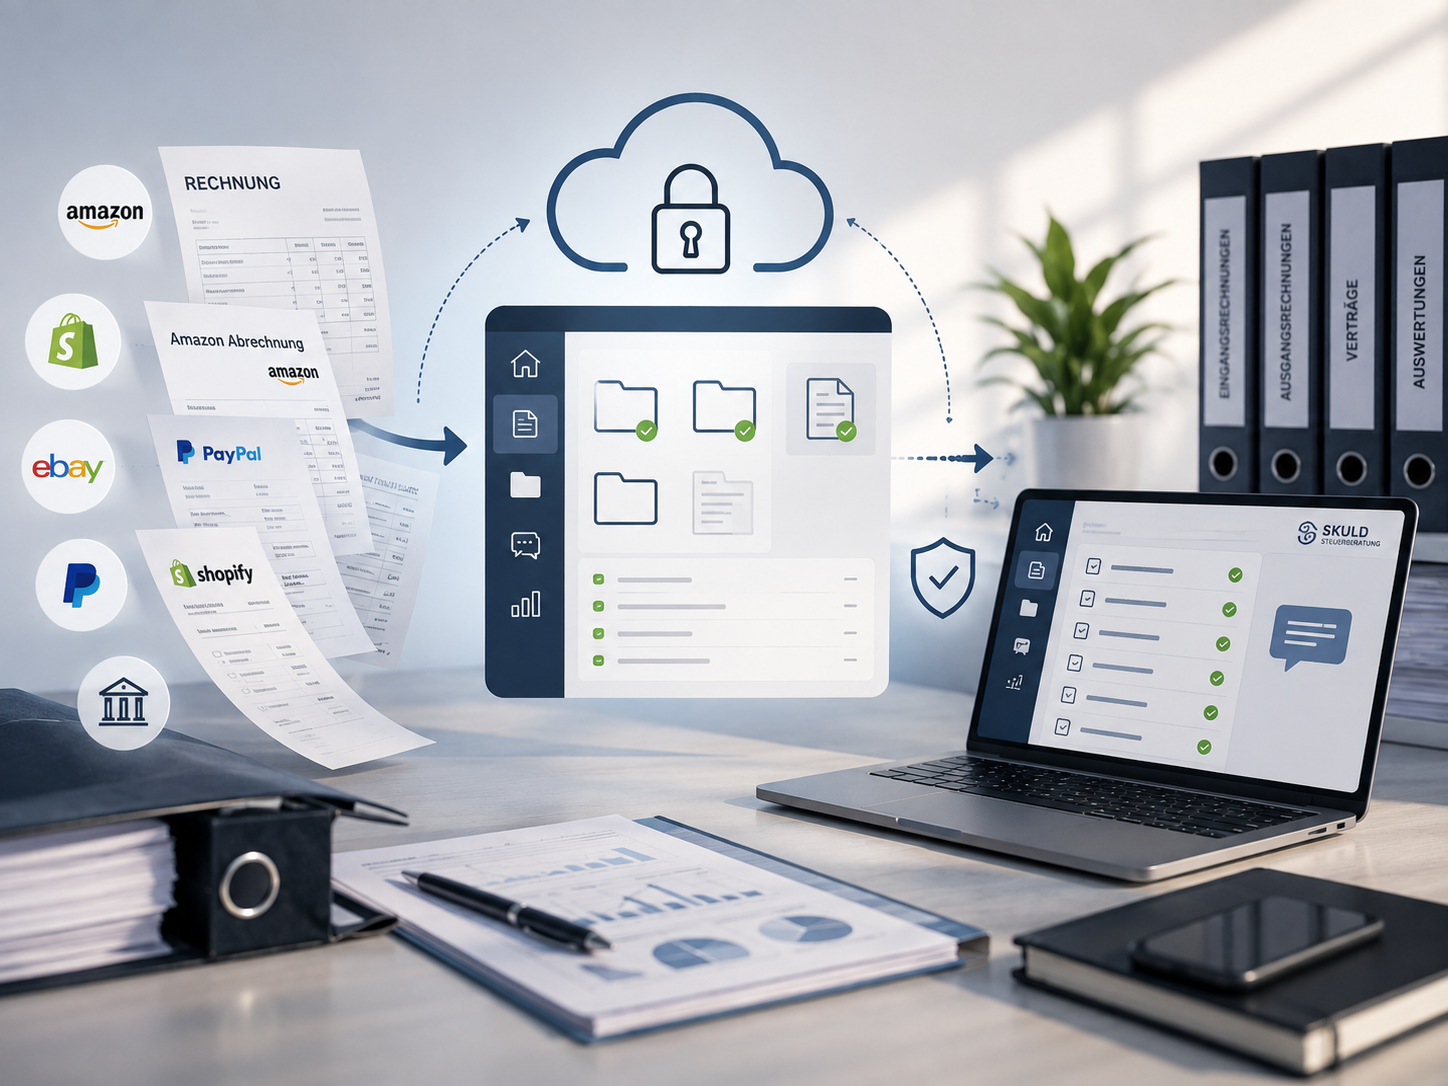
Ein typischer E-Commerce-Vorgang beginnt mit einer Bestellung im Onlineshop. Die Zahlung läuft beispielsweise über PayPal, Klarna oder einen anderen Zahlungsdienstleister. Parallel können Versanddaten, Gebührenabrechnungen und Informationen zu Retouren entstehen. Ein Teil dieser Informationen wird über Schnittstellen übertragen, anderes gelangt per Export in die Buchhaltungssoftware.
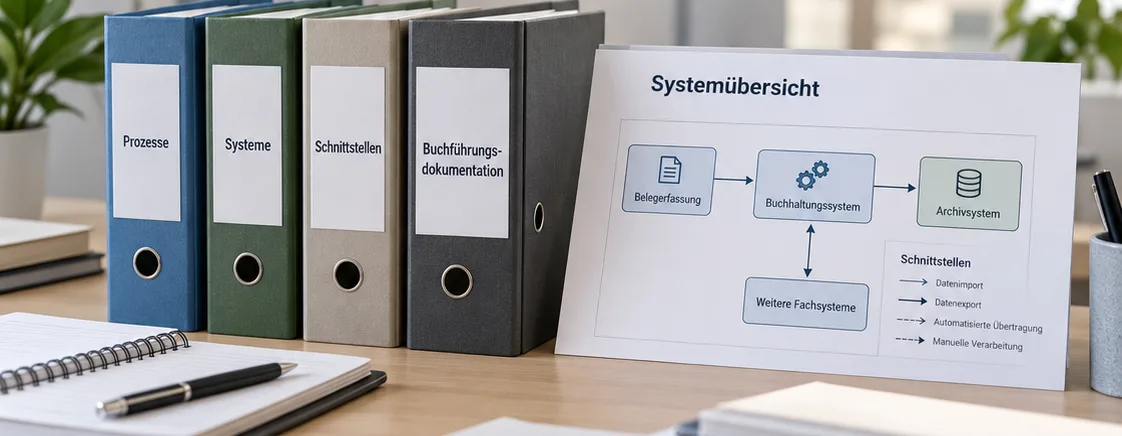
Die Verfahrensdokumentation hält fest, welche für das Verfahren relevanten Systeme beteiligt sind, welche Informationen übergeben werden und welche Kontrollen stattfinden. Sind beispielsweise Shop, Zahlungsanbieter und Buchhaltung Teil des relevanten DV-Verfahrens, sollte die Dokumentation erkennen lassen, wie eine Retoure zwischen diesen Systemen verarbeitet wird. Entsprechendes gilt für Gebühren, Stornos und Korrekturen, soweit sie für das dokumentierte Verfahren relevant sind.
Für Unternehmen mit Amazon FBA können weitere Abläufe hinzukommen, etwa rund um Plattformabrechnungen oder Lagerbewegungen. Die steuerlichen Besonderheiten dieses Geschäftsmodells vertieft unsere Seite zur Steuerberatung für Amazon FBA.
Welche gesetzliche Grundlage hat die Verfahrensdokumentation?
Die Pflicht ergibt sich nicht aus einem einzelnen Paragrafen mit der Überschrift „Verfahrensdokumentation“. Zu den gesetzlichen Grundlagen gehören insbesondere die Ordnungsvorschriften der §§ 145 bis 147 Abgabenordnung. Für Kaufleute kommen unter anderem die §§ 238, 239 und 257 Handelsgesetzbuch hinzu.
Die GoBD sind selbst kein Gesetz. Als BMF-Schreiben konkretisieren sie die Anforderungen der Finanzverwaltung an Bücher, Aufzeichnungen und Unterlagen in elektronischer Form sowie an die dabei eingesetzten DV-Verfahren.
Nach den GoBD muss für jedes in diesem Zusammenhang eingesetzte DV-System eine übersichtlich gegliederte Verfahrensdokumentation vorhanden sein. Dabei geht es nicht nur um die Finanzbuchhaltungssoftware. Auch Vor- und Nebensysteme sowie Schnittstellen können relevant sein, wenn dort für die Buchführung, Aufzeichnung oder Aufbewahrung relevante Informationen erfasst, erzeugt, verarbeitet, gespeichert oder übermittelt werden.
Ist eine Verfahrensdokumentation auch für kleine Unternehmen Pflicht?
Die Unternehmensgröße allein entscheidet nicht darüber. Auch kleine Unternehmen oder Selbstständige können Bücher, erforderliche Aufzeichnungen oder aufbewahrungspflichtige Unterlagen mit DV-Systemen verarbeiten. Soweit die entsprechenden steuerlichen Pflichten bestehen, müssen auch die dafür relevanten Verfahren nachvollziehbar dokumentiert sein.
Der Umfang richtet sich nach dem konkreten Verfahren. Ein Betrieb mit wenigen Systemen und einfachen Datenwegen benötigt in der Regel weniger Dokumentation als ein Multichannel-Händler mit mehreren Plattformen, Zahlungsdienstleistern und Schnittstellen. Entscheidend ist, dass das Verfahren für einen sachverständigen Dritten verständlich und nachprüfbar bleibt.
Was gehört in eine GoBD-Verfahrensdokumentation?
Die GoBD nennen vier Bestandteile, aus denen eine Verfahrensdokumentation in der Regel besteht. Welche Details nötig sind, hängt vom eingesetzten Verfahren ab.
| Baustein | Was wird beschrieben? | Typische Inhalte |
|---|---|---|
| Allgemeine Beschreibung | Rahmen, Organisation und Überblick über das Verfahren | Geschäftstätigkeit, beteiligte Systeme, Prozesse und Zuständigkeiten |
| Anwenderdokumentation | Bedienung und fachliche Arbeitsschritte | Belegerfassung, Rechnungslauf, Zahlungsabgleich, Retourenbearbeitung |
| Technische Systemdokumentation | Technischer Aufbau des Verfahrens | Programme, Schnittstellen, Datenstrukturen und relevante Systemeinstellungen |
| Betriebsdokumentation | Betrieb und Änderungen des Systems | Freigaben, Wartung, Datensicherung, Updates und Versionsänderungen |
Aus der Dokumentation muss außerdem hervorgehen, wie die einschlägigen Ordnungsvorschriften eingehalten werden. System- und Verfahrensänderungen müssen historisch nachvollziehbar bleiben. Die GoBD geben weder eine feste Seitenzahl noch einen allgemeingültigen Aufbau für jedes Unternehmen vor.
Wie detailliert müssen technische Angaben sein?
Die technischen Angaben müssen so weit reichen, wie es zum Verständnis des jeweiligen DV-Verfahrens erforderlich ist. Programme, Schnittstellen, Datenwege und relevante Besonderheiten sollten deshalb so beschrieben sein, dass ein sachverständiger Dritter das Verfahren in angemessener Zeit nachvollziehen kann. Welche technische Tiefe dafür erforderlich ist, hängt vom eingesetzten System ab.
Reicht ein Muster für die Verfahrensdokumentation?
Vorlagen von Softwareanbietern, Verbänden oder anderen Stellen können die Gliederung erleichtern. Sie werden jedoch erst dann brauchbar, wenn sie den tatsächlichen Prozess deines Unternehmens abbilden. Eine Beschreibung, die vom Arbeitsalltag abweicht, erfüllt den Zweck einer Verfahrensdokumentation nicht.
Wenn Einkaufsbelege über Lieferantenportale eingehen, Zahlungen über mehrere Anbieter laufen und Belege automatisiert in die Buchhaltung übertragen werden, muss die Dokumentation diesen Ablauf berücksichtigen. Eine rein papierorientierte Musterbeschreibung passt dazu nicht.
Felix Böckmann
Partner, Steuerberater, Tax Specialist für E-Commerce/Onlinehändler
Expertentipp
Nimm zunächst einige typische Geschäftsvorfälle, etwa einen Verkauf, eine Retoure und eine regelmäßig anfallende Gebühr. Verfolge jeden Vorgang vom Ursprung bis zur Buchung und Aufbewahrung. So lassen sich die tatsächlichen Systeme, Schnittstellen und Kontrollen erfassen, bevor die Dokumentation geschrieben wird.
Was passiert, wenn die Verfahrensdokumentation fehlt?
Eine fehlende oder ungenügende Verfahrensdokumentation führt nicht automatisch zur Verwerfung der Buchführung. Die GoBD stellen ausdrücklich klar, dass kein formeller Mangel mit sachlichem Gewicht vorliegt, wenn die fehlende oder unzureichende Dokumentation die Nachvollziehbarkeit und Nachprüfbarkeit nicht beeinträchtigt.
Anders sieht es aus, wenn sich das eingesetzte Verfahren wegen der Dokumentationsmängel nicht ausreichend nachvollziehen oder prüfen lässt. Welche steuerlichen Folgen daraus entstehen, hängt von den konkreten Mängeln und ihrer Bedeutung für die Ordnungsmäßigkeit der Bücher und Aufzeichnungen ab.
Welche Rolle spielt die Verfahrensdokumentation bei einer Betriebsprüfung?
Im Rahmen einer Außenprüfung kann die Finanzbehörde auf die nach den gesetzlichen Vorschriften zugänglichen elektronischen Daten zugreifen. Auf Verlangen müssen außerdem die Teile der Verfahrensdokumentation zur Verfügung gestellt werden können, die einen vollständigen Systemüberblick ermöglichen und für das Verständnis des DV-Systems erforderlich sind.
Eine aktuelle Dokumentation erleichtert es, Datenquellen, Schnittstellen und Verarbeitungsschritte einheitlich zu erklären. Die eigentliche Vorbereitung einer Außenprüfung vertieft unsere Seite zur Begleitung einer Betriebsprüfung. Spezifische Prüffelder für Onlinehändler behandeln wir zusätzlich unter Betriebsprüfung im E-Commerce.
Wie erstellst du eine Verfahrensdokumentation ohne Scheindokumentation?
Am Anfang steht der tatsächliche Prozess. Erfasse zuerst, welche DV-Systeme, Schnittstellen und Abläufe für Bücher, Aufzeichnungen oder aufzubewahrende Unterlagen relevant sind. Danach kannst du typische Geschäftsvorfälle verfolgen und die erforderlichen Kontrollen ergänzen.
- Systeme erfassen: Liste die für das Verfahren relevanten Programme, Plattformen, Zahlungsanbieter, Archive und Schnittstellen auf.
- Geschäftsvorfälle auswählen: Dokumentiere typische Vorgänge wie Verkauf, Retoure, Storno, Einkauf, Auszahlung oder Gebühr.
- Datenwege beschreiben: Halte fest, wo Informationen entstehen, wie sie übertragen und wo sie gebucht oder aufbewahrt werden.
- Kontrollen festhalten: Beschreibe die zum Verfahren gehörenden Abstimmungen, Freigaben und Fehlerkontrollen.
- Verantwortlichkeiten zuordnen: Lege fest, wer einzelne Prozessschritte betreut und Änderungen veranlasst.
- Änderungen versionieren: Dokumentiere System- und Verfahrensänderungen so, dass frühere Zustände nachvollziehbar bleiben.
Wer sollte an der Erstellung mitarbeiten?
Die notwendigen Informationen liegen häufig an mehreren Stellen. Die Buchhaltung kennt Belegwege und Abstimmungen, die IT oder Systemadministration kennt Schnittstellen und technische Abläufe, die Geschäftsführung kennt organisatorische Zuständigkeiten. Die Steuerberatung kann die steuerlichen Anforderungen einordnen.
Auch wenn einzelne Aufgaben ausgelagert werden, bleibt der Steuerpflichtige für die Ordnungsmäßigkeit seiner elektronischen Bücher und sonstigen erforderlichen Aufzeichnungen einschließlich der eingesetzten Verfahren verantwortlich.
Wie gehören E-Rechnungen in die Dokumentation?
Werden E-Rechnungen innerhalb eines relevanten DV-Verfahrens empfangen, erstellt, verarbeitet oder aufbewahrt, muss auch dieser Ablauf in der Verfahrensdokumentation nachvollziehbar abgebildet sein. Welche steuerlichen und technischen Anforderungen für elektronische Rechnungen gelten, behandelt unser Beitrag zur E-Rechnung im Unternehmen.
Wann muss die Verfahrensdokumentation aktualisiert und geprüft werden?
Die Dokumentation muss dem tatsächlich eingesetzten Verfahren entsprechen. Werden relevante Systeme, Schnittstellen oder Abläufe geändert, muss die Beschreibung entsprechend angepasst werden. Frühere Verfahrensstände müssen über die erforderliche Aufbewahrungsdauer nachvollziehbar bleiben.
Die GoBD nennen keinen festen jährlichen Aktualisierungsrhythmus. Sinnvoll ist deshalb eine Prüfung bei konkreten Veränderungen, etwa bei einem neuen Shop- oder Buchhaltungssystem, zusätzlichen Marktplätzen, veränderten Zahlungswegen, neuen Archivlösungen oder geänderten Zuständigkeiten.
Auch eine angekündigte Betriebsprüfung ist ein Anlass, Dokumentation und tatsächlichen Ablauf miteinander abzugleichen. Eine erst zu diesem Zeitpunkt vorgenommene Prüfung ersetzt jedoch nicht die Anforderung, das eingesetzte Verfahren und seine Veränderungen während der maßgeblichen Aufbewahrungsfristen nachvollziehbar abzubilden.
Kann eine fehlende Verfahrensdokumentation nachträglich erstellt werden?
Eine bislang fehlende Dokumentation lässt sich nachträglich rekonstruieren, soweit frühere Systeme, Verfahrensstände und Abläufe anhand vorhandener Unterlagen zuverlässig nachvollzogen werden können. Dabei sollte klar erkennbar sein, welche Beschreibung sich auf welchen Zeitraum und welche Systemversion bezieht.
Eine solche Rekonstruktion ersetzt jedoch nicht die GoBD-Anforderung, dass während der Aufbewahrungsfrist nachgewiesen werden kann, dass das dokumentierte Verfahren dem tatsächlich eingesetzten Verfahren entspricht. Änderungen der Verfahrensdokumentation müssen außerdem historisch nachvollziehbar sein.
Wie hilft die Dokumentation bei Wachstum und Kanzleiwechsel?
Je mehr relevante Systeme und Schnittstellen an einem Verfahren beteiligt sind, desto umfangreicher kann die notwendige Dokumentation werden. Entscheidend ist keine bestimmte Zahl an Bestellungen, Plattformen oder Mitarbeitenden. Maßgeblich ist, wie komplex die tatsächlich eingesetzten DV-Verfahren sind und welche Informationen zu ihrem Verständnis benötigt werden.
Bei einem Kanzleiwechsel kann eine aktuelle Prozessbeschreibung die Übergabe erleichtern. Neue Ansprechpartner erkennen schneller, welche Systeme eingesetzt werden, wo relevante Daten entstehen und wie Zuständigkeiten verteilt sind. Wenn du deine steuerliche Betreuung neu ausrichten möchtest, findest du weitere Informationen zu unserer Online-Steuerberatung.
Welche Verbindung besteht zum Jahresabschluss?
Der Jahresabschluss greift auf Daten zurück, die im Laufe des Jahres erzeugt und verarbeitet wurden. Die Verfahrensdokumentation erklärt die zugrunde liegenden Prozesse, ersetzt aber weder Kontenabstimmungen noch die fachliche Erstellung des Abschlusses. Welche Besonderheiten bei Plattformdaten, Zahlungsdienstleistern, Retouren, Beständen und Auslandsumsätzen hinzukommen, erläutert unsere Seite zum Jahresabschluss im E-Commerce.
Wenn du deine vorhandene Verfahrensdokumentation überprüfen lassen möchtest, gehen wir mit dir die relevanten Systeme, Datenwege und mögliche Dokumentationslücken durch.
Fazit
Ob und in welchem Umfang eine Verfahrensdokumentation erforderlich ist, hängt insbesondere davon ab, welche DV-Systeme für Bücher, erforderliche Aufzeichnungen und aufbewahrungspflichtige Unterlagen eingesetzt werden und wie komplex diese Verfahren sind. Entscheidend ist, dass die Dokumentation zum tatsächlichen Ablauf passt, frühere Verfahrensstände nachvollziehbar bleiben und ein sachverständiger Dritter das Verfahren verstehen kann.
FAQ zur Verfahrensdokumentation für Unternehmen
Ist eine Verfahrensdokumentation für jedes Unternehmen Pflicht?
Die Pflicht lässt sich nicht allein an Rechtsform oder Unternehmensgröße festmachen. Entscheidend ist, welche Buchführungs-, Aufzeichnungs- und Aufbewahrungspflichten bestehen und welche DV-Systeme dafür eingesetzt werden. Für die in diesem Zusammenhang relevanten DV-Verfahren verlangen die GoBD eine nachvollziehbare Verfahrensdokumentation.
Wie umfangreich muss die Verfahrensdokumentation eines kleinen Unternehmens sein?
Der Umfang richtet sich danach, was zum Verständnis des konkreten Verfahrens notwendig ist. Bei wenigen Systemen und einfachen Abläufen kann die Dokumentation entsprechend schlanker ausfallen. Ein sachverständiger Dritter muss das Verfahren dennoch in angemessener Zeit nachvollziehen können.
Wer darf eine Verfahrensdokumentation erstellen?
Die GoBD schreiben nicht vor, dass ein Steuerberater die Verfahrensdokumentation erstellen muss. Das Unternehmen kann sie selbst erarbeiten und sich von Steuerberatung, IT oder anderen Fachleuten unterstützen lassen. Die Verantwortung für die Ordnungsmäßigkeit der elektronischen Bücher und sonstigen erforderlichen Aufzeichnungen einschließlich der eingesetzten Verfahren bleibt beim Steuerpflichtigen.
Kann eine Verfahrensdokumentation nachträglich erstellt werden?
Eine fehlende Dokumentation kann nachträglich rekonstruiert werden, soweit sich frühere Systeme und Abläufe anhand vorhandener Unterlagen zuverlässig nachvollziehen lassen. Dadurch wird eine frühere Dokumentationslücke jedoch nicht automatisch geheilt. Für die Aufbewahrungsfrist muss nachvollziehbar sein, welches Verfahren tatsächlich eingesetzt wurde und wie es sich verändert hat.
Wie oft muss die Verfahrensdokumentation aktualisiert werden?
Die GoBD nennen keinen festen jährlichen Aktualisierungsrhythmus. Die Dokumentation muss jedoch mit dem tatsächlich eingesetzten Verfahren übereinstimmen und relevante Änderungen historisch nachvollziehbar abbilden. Bei Änderungen an Systemen oder wesentlichen Prozessschritten sollte sie deshalb entsprechend angepasst werden.
Was passiert, wenn die Verfahrensdokumentation fehlt?
Das Fehlen führt nicht automatisch zur Verwerfung der Buchführung. Nach den GoBD kommt es darauf an, ob die fehlende oder ungenügende Dokumentation die Nachvollziehbarkeit und Nachprüfbarkeit beeinträchtigt. Ist das Verfahren dadurch nicht ausreichend prüfbar, kann der Mangel im Rahmen einer steuerlichen Prüfung an Bedeutung gewinnen.
Gilt die Verfahrensdokumentation auch für Content Creator?
Auch bei Creatorn kommt es auf die tatsächlich bestehenden Aufzeichnungs- und Aufbewahrungspflichten und die dafür eingesetzten DV-Systeme an. Relevant können beispielsweise Rechnungen, Plattformabrechnungen, Affiliate-Einnahmen, Zahlungsdienstleister und digitale Belegablagen sein. Die Dokumentation sollte die dafür eingesetzten Verfahren und Datenwege so abbilden, wie sie tatsächlich genutzt werden.