Rechtsformvergleich: GmbH oder Einzelunternehmen?
Beim Rechtsformvergleich zwischen GmbH und Einzelunternehmen reicht der Blick auf den Steuersatz nicht aus. Entscheidend sind Gewinnhöhe, privater Geldbedarf, geplante Investitionen, Haftungsrisiken sowie der Aufwand für Buchhaltung und Jahresabschluss. Für Onlinehändler, Amazon-Seller, Shopify-Betreiber, Creator und digitale Dienstleister kommt hinzu, wie komplex Zahlungsströme, Warenbestände und internationale Prozesse bereits sind.
Eine zentrale Frage lautet, was mit dem Gewinn passieren soll. Beim Einzelunternehmen wird er dir steuerlich unmittelbar zugerechnet. Das gilt unabhängig davon, ob du Geld privat entnimmst oder im Betrieb lässt. Bei einer GmbH wird dagegen zunächst die Gesellschaft besteuert. Geschäftsführergehalt und Gewinnausschüttung haben anschließend jeweils eigene steuerliche Folgen.
Rechtsformvergleich: Die wichtigsten Unterschiede
Gewinnbesteuerung: Beim Einzelunternehmen unterliegt der Gewinn deiner persönlichen Einkommensteuer. Bei einer GmbH fällt die Ertragsteuer zunächst auf Ebene der Gesellschaft an.
Geldentnahmen: Eine reine Geldentnahme beim Einzelunternehmen erhöht den steuerpflichtigen Gewinn nicht. Für Sach-, Nutzungs- oder Leistungsentnahmen gelten eigene steuerliche Regeln.
Einbehaltene Gewinne: Bleibt Gewinn in einer GmbH, entsteht auf diesen Betrag zunächst keine private Ausschüttungsbesteuerung.
Thesaurierung im Einzelunternehmen: Unter bestimmten Voraussetzungen kann die Begünstigung nicht entnommener Gewinne nach § 34a EStG genutzt werden.
Gewerbesteuer: Gewerbliche Einzelunternehmen erhalten einen Freibetrag von 24.500 Euro. Für eine GmbH gibt es diesen Freibetrag nicht.
Buchhaltung: Eine GmbH ist buchführungs- und bilanzierungspflichtig. Beim Einzelunternehmen kann eine Einnahmenüberschussrechnung möglich sein.
Haftung: Für Gesellschaftsschulden haftet den Gläubigern der GmbH grundsätzlich das Gesellschaftsvermögen. Persönliche Risiken können trotzdem bestehen.
Was bedeutet ein steuerlicher Rechtsformvergleich?
Ein steuerlicher Rechtsformvergleich stellt nicht einfach Einkommensteuer und Körperschaftsteuer gegenüber. Entscheidend ist der gesamte Weg des Gewinns. Wie wird er besteuert? Welcher Betrag soll privat genutzt werden? Wie viel Geld soll für Investitionen im Unternehmen bleiben?
Auch Haftung, Verwaltungsaufwand, Finanzierung und Beteiligungspläne gehören in die Entscheidung. Ein Creator mit Affiliate-Einnahmen und Kooperationen hat andere Anforderungen als ein Händler mit Amazon, Shopify, mehreren Zahlungsanbietern und hohem Warenbestand.
Wenn du bereits als Einzelunternehmer tätig bist und einen Wechsel planst, findest du die möglichen Wege ausführlicher in unserem Beitrag zur Umwandlung eines Einzelunternehmens in eine GmbH.
Warum reicht ein Vergleich der Steuersätze nicht aus?
Für 2026 und 2027 beträgt die Körperschaftsteuer einer GmbH 15 Prozent des zu versteuernden Einkommens. Hinzu kommen der Solidaritätszuschlag auf die Körperschaftsteuer und die Gewerbesteuer. Deren konkrete Höhe hängt unter anderem vom Hebesatz der jeweiligen Gemeinde ab.
Beim Einzelunternehmen wird der Gewinn mit dem persönlichen Einkommensteuertarif versteuert. Bei gewerblicher Tätigkeit kommt Gewerbesteuer hinzu. § 35 EStG sieht unter den gesetzlichen Voraussetzungen eine Steuerermäßigung vor. Vereinfacht gesagt kann dabei ein Teil der Gewerbesteuer auf die Einkommensteuer angerechnet werden.
Damit ist noch nicht geklärt, welche Struktur insgesamt günstiger ausfällt. Die Gewinnverwendung und mögliche Begünstigungen nicht entnommener Gewinne können das Ergebnis deutlich verändern.
Wie wird ein Einzelunternehmen besteuert?
Der Gewinn eines Einzelunternehmens wird dem Unternehmer unmittelbar zugerechnet und unterliegt der Einkommensteuer. Überweist du anschließend Geld vom Geschäftskonto auf dein Privatkonto, verändert diese reine Geldentnahme den Gewinn nicht.
Anders kann es bei Waren, anderen Wirtschaftsgütern, Nutzungen oder Leistungen aussehen, die für private Zwecke aus dem Betrieb entnommen werden. Für solche Entnahmen gelten eigene Bewertungs- und Besteuerungsregeln.
Bei einem gewerblichen Einzelunternehmen fällt zusätzlich Gewerbesteuer an. Natürliche Personen erhalten einen Freibetrag von 24.500 Euro beim Gewerbeertrag. Die Steuerermäßigung nach § 35 EStG beträgt unter den gesetzlichen Voraussetzungen das Vierfache des Gewerbesteuer-Messbetrags. Sie ist unter anderem auf die tatsächlich zu zahlende Gewerbesteuer begrenzt.
Einkünfte aus einer tatsächlich freiberuflichen Tätigkeit unterliegen grundsätzlich nicht der Gewerbesteuer. Bei Creatorn und digitalen Dienstleistern hängt die Einordnung von der konkreten Tätigkeit ab.
Kann ein Einzelunternehmen nicht entnommene Gewinne begünstigt versteuern?
§ 34a EStG ermöglicht unter bestimmten Voraussetzungen eine Begünstigung nicht entnommener Gewinne. Sie kommt für Gewinne infrage, die durch Betriebsvermögensvergleich nach § 4 Abs. 1 oder § 5 EStG ermittelt werden. Bei einer Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG kann diese Begünstigung nicht genutzt werden.
Die Begünstigung muss beantragt werden. Für Veranlagungszeiträume bis einschließlich 2027 beträgt der besondere Steuersatz 28,25 Prozent zuzüglich Solidaritätszuschlag. Für 2028 und 2029 sinkt der Satz nach aktuellem Rechtsstand auf 27 Prozent. Spätere Entnahmen können eine Nachversteuerung auslösen.
Ein Thesaurierungseffekt ist deshalb nicht ausschließlich der GmbH vorbehalten. Die Regelung des § 34a EStG folgt jedoch einer eigenen Berechnungssystematik und muss im konkreten Steuervergleich gesondert berücksichtigt werden.
Wann ist eine Einnahmenüberschussrechnung möglich?
Nicht jedes Einzelunternehmen muss bilanzieren. Wer gesetzlich nicht zur Buchführung und zu regelmäßigen Abschlüssen verpflichtet ist und auch freiwillig keine Bücher führt und Abschlüsse erstellt, kann den Gewinn grundsätzlich über die Einnahmenüberschussrechnung nach § 4 Abs. 3 EStG ermitteln.
Der organisatorische Aufwand kann trotzdem wachsen. Plattformberichte, Zahlungsanbieter, Retouren, Warenwirtschaft und internationale Transaktionen müssen unabhängig von der Rechtsform korrekt zusammengeführt werden. Wie das im Onlinehandel funktioniert, erläutert unsere Seite zur Buchhaltung im E-Commerce.
Wie wird eine GmbH besteuert?
Die GmbH ist eine eigene juristische Person. Ihr zu versteuerndes Einkommen unterliegt der Körperschaftsteuer. Zusätzlich fallen Solidaritätszuschlag auf die Körperschaftsteuer und Gewerbesteuer an. Die GmbH gilt kraft Rechtsform als Gewerbebetrieb und erhält keinen Gewerbesteuer-Freibetrag von 24.500 Euro.
Für den Vergleich ist anschließend entscheidend, wie Geld von der Gesellschaft zum Gesellschafter gelangt. Geschäftsführergehalt und Gewinnausschüttung müssen dabei getrennt betrachtet werden.
Geschäftsführergehalt und Ausschüttung sind steuerlich nicht dasselbe
Ein steuerlich anzuerkennendes Geschäftsführergehalt mindert grundsätzlich den Gewinn der GmbH. Beim Geschäftsführer wird es als Arbeitslohn versteuert. Bei Gesellschafter-Geschäftsführern müssen insbesondere Vereinbarung und Höhe der Vergütung steuerlich anerkannt werden. Eine unangemessene oder nicht ordnungsgemäß vereinbarte Vergütung kann ganz oder teilweise als verdeckte Gewinnausschüttung behandelt werden.
Ob Sozialversicherungspflicht besteht, hängt bei Gesellschafter-Geschäftsführern insbesondere von der Beteiligungs- und Einflussstruktur ab.
Eine Gewinnausschüttung mindert das Einkommen der GmbH dagegen nicht. Beim privaten Gesellschafter gehört sie grundsätzlich zu den Einkünften aus Kapitalvermögen. Regelmäßig wird Kapitalertragsteuer einbehalten. Der allgemeine Kapitalertragsteuerabzug beträgt 25 Prozent. Abhängig von Beteiligung und persönlicher Situation können andere Besteuerungsregeln, etwa das Teileinkünfteverfahren auf Antrag, relevant sein.
Die vereinfachte Aussage, eine GmbH führe immer zu einer doppelten Besteuerung desselben Gewinns, greift deshalb zu kurz. Die Gesamtbelastung hängt davon ab, wie Gewinne verwendet und Zahlungen an Gesellschafter ausgestaltet werden.
Wann kann die GmbH bei einbehaltenen Gewinnen interessant sein?
Ein Unterschied entsteht vor allem dann, wenn ein Teil des Gewinns länger in der Gesellschaft bleiben soll. Solange der nach Steuern verbleibende Gewinn nicht ausgeschüttet wird, entsteht darauf noch keine private Ausschüttungsbesteuerung.
Das kann für Unternehmen mit hohem Kapitalbedarf relevant sein. Onlinehändler finanzieren beispielsweise Warenbestände, neue Produkte, Werbung, Personal oder zusätzliche Vertriebskanäle aus dem laufenden Geschäft.
Die GmbH ist deshalb nicht automatisch steuerlich günstiger. Sie kann bei einbehaltenen Gewinnen einen Liquiditäts- oder Steuerstundungseffekt haben. Im Vergleich gehört aber auch die mögliche Anwendung des § 34a EStG beim Einzelunternehmen auf den Prüfstand.
Was ändert sich bei hohem privatem Geldbedarf?
Beim Einzelunternehmen wird der Gewinn unabhängig von einer reinen Geldentnahme versteuert. Überweist du Geld in den privaten Bereich, löst die Überweisung für sich genommen keine zusätzliche Einkommensteuer aus.
Bei der GmbH brauchst du dagegen einen rechtlich und steuerlich zulässigen Weg, um Geld privat zu erhalten. Das kann beispielsweise ein Geschäftsführergehalt oder eine Gewinnausschüttung sein.
Ein hoher privater Geldbedarf kann den Vorteil reduzieren, der durch das Belassen von Gewinnen in der GmbH entsteht. Ob dadurch das Einzelunternehmen insgesamt günstiger wird, lässt sich nur anhand der konkreten Zahlen beurteilen.
Welche Rolle spielt die Haftung im Rechtsformvergleich?
Steuern sind nur ein Teil der Rechtsformwahl. Nach § 13 GmbHG haftet für Verbindlichkeiten der GmbH gegenüber ihren Gläubigern grundsätzlich das Gesellschaftsvermögen. Beim Einzelunternehmen besteht keine vergleichbare rechtliche Trennung zwischen Betriebs- und Privatvermögen.
Die Haftungsbeschränkung der GmbH bedeutet trotzdem keinen vollständigen persönlichen Schutz. Persönliche Risiken können unter anderem aus Geschäftsführerpflichten, Bürgschaften oder anderen selbst übernommenen Verpflichtungen entstehen.
Auch die Phase vor der Eintragung der GmbH kann eigene Haftungsfragen aufwerfen. Für die Strukturwahl zählt deshalb nicht nur die spätere Haftungsbeschränkung, sondern auch, welche persönlichen Verpflichtungen du im konkreten Geschäftsmodell eingehst.
Wie unterscheiden sich Buchhaltung und Jahresabschluss?
Die GmbH gilt als Handelsgesellschaft und unterliegt der handelsrechtlichen Buchführungspflicht. Sie muss einen Jahresabschluss mit Bilanz und Gewinn- und Verlustrechnung aufstellen. Kapitalgesellschaften unterliegen außerdem gesetzlichen Publizitätspflichten. Für kleine und Kleinstkapitalgesellschaften bestehen dabei größenabhängige Erleichterungen bis hin zur Hinterlegung der Bilanz.
Beim Einzelunternehmen hängt der formale Aufwand von der konkreten Buchführungs- und Gewinnermittlungspflicht ab. Ist eine Einnahmenüberschussrechnung zulässig, fällt der Abschluss in der Regel weniger umfangreich aus als bei einer GmbH.
Die wichtigsten Unterschiede lassen sich so zusammenfassen:
| Kriterium | Einzelunternehmen | GmbH |
|---|---|---|
| Besteuerung des Gewinns | Einkommensteuer; bei Gewerbebetrieb zusätzlich Gewerbesteuer | Körperschaftsteuer, Solidaritätszuschlag und Gewerbesteuer |
| Thesaurierung | Begünstigung nach § 34a EStG unter bestimmten Voraussetzungen möglich | Keine private Ausschüttungsbesteuerung, solange der nach Steuern verbleibende Gewinn nicht ausgeschüttet wird |
| Gewerbesteuer-Freibetrag | 24.500 Euro bei gewerblicher Tätigkeit | Kein entsprechender Freibetrag |
| Privater Zugriff auf Geld | Reine Geldentnahme verändert den steuerpflichtigen Gewinn nicht | Auszahlung benötigt eine rechtliche Grundlage, etwa Gehalt oder Ausschüttung |
| Gewinnermittlung | Je nach Voraussetzungen EÜR oder Bilanz | Buchführung und Bilanzierung |
| Jahresabschluss | Abhängig von der Gewinnermittlungsart | Jahresabschluss nach handelsrechtlichen Vorgaben |
| Haftung | Keine vergleichbare Trennung zwischen Betriebs- und Privatvermögen | Für Gesellschaftsschulden haftet grundsätzlich das Gesellschaftsvermögen |
Bei Onlinehändlern hängt ein belastbarer Steuervergleich von verlässlichen Ausgangszahlen ab. Sind Plattformdaten, Zahlungsanbieter oder Warenbestände nicht sauber abgestimmt, ist bereits der zugrunde gelegte Gewinn unsicher.
Wie läuft ein belastbarer Rechtsformvergleich ab?
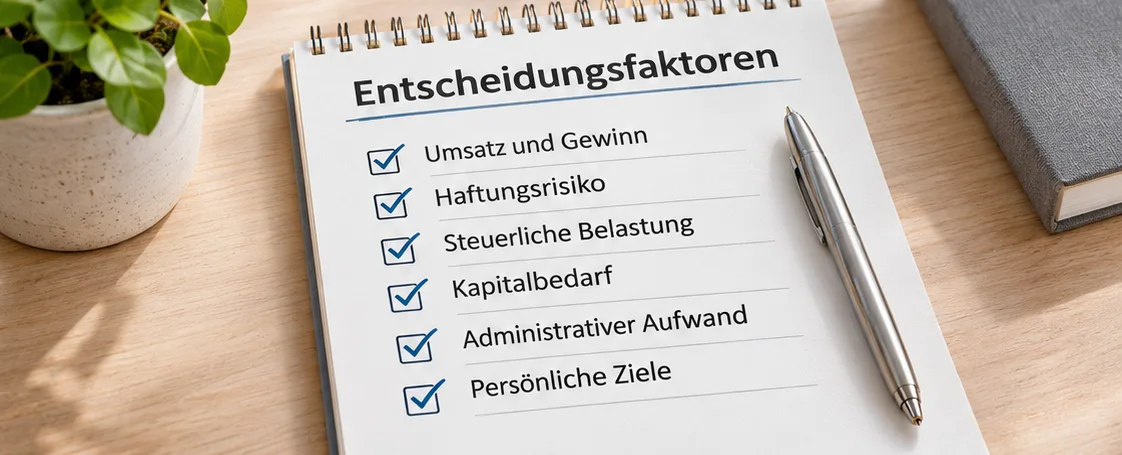
Eine pauschale Tabelle zu Rechtsformen reicht für die Entscheidung nicht aus. Der Vergleich sollte auf deinen tatsächlichen Zahlen und den geplanten Veränderungen im Unternehmen beruhen.
- Gewinnbasis prüfen: Ausgangspunkt sind belastbare Gewinn- und Buchhaltungsdaten. Ein einmalig besonders gutes oder schwaches Jahr sollte nicht ungeprüft als Dauerzustand angesetzt werden.
- Privaten Geldbedarf ermitteln: Entscheidend ist, welcher Betrag regelmäßig außerhalb des Unternehmens benötigt wird.
- Gewinnverwendung planen: Investitionen, Warenbestand, Personal und Rücklagen beeinflussen, wie viel Liquidität im Unternehmen verbleiben soll.
- Steuerszenarien rechnen: Einkommensteuer, Körperschaftsteuer, Gewerbesteuer, Ausschüttungen und eine mögliche Begünstigung nach § 34a EStG werden gegenübergestellt.
- Strukturkosten ergänzen: Buchhaltung, Jahresabschluss, Lohnabrechnung und weitere Verwaltungskosten gehören ebenfalls in die Rechnung.
- Haftung und Wachstum einordnen: Neue Gesellschafter, Finanzierung, größere Verträge oder Internationalisierung können die Rechtsformwahl unabhängig vom reinen Steuervergleich beeinflussen.
Was ist beim Rechtsformvergleich für E-Commerce besonders?
Bei Onlinehändlern hängen die Ausgangszahlen häufig von mehreren Systemen ab. Amazon, Shopify, Zahlungsanbieter, Warenwirtschaft, Retouren und Lagerbestände müssen miteinander abgestimmt sein. Sonst wird eine Rechtsformentscheidung auf Basis eines Gewinns getroffen, der noch nicht zuverlässig feststeht.
Hinzu kommt die Kapitalbindung. Ein Händler kann auf dem Papier einen hohen Gewinn ausweisen und gleichzeitig viel Liquidität für Warenbestand, Fulfillment, Werbung oder neue Produkte benötigen. Genau deshalb sollte ein Rechtsformvergleich für E-Commerce nicht nur Gewinn und Steuersatz, sondern auch die tatsächlichen Zahlungsströme berücksichtigen.
Weitere Besonderheiten für digitale Händler findest du auf unserer Seite zur Steuerberatung für E-Commerce und Onlinehandel.
Welche zusätzlichen Kosten musst du berücksichtigen?
Eine GmbH bringt regelmäßig mehr formalen Aufwand mit sich als ein einfach strukturiertes Einzelunternehmen. Diese Kosten gehören in den Vergleich, auch wenn sie keine Steuern sind.
- Gründung: Bei der GmbH entstehen unter anderem Notar- und Registerkosten.
- Buchhaltung: Die GmbH unterliegt der doppelten Buchführung.
- Jahresabschluss: Bilanz, Gewinn- und Verlustrechnung und gegebenenfalls weitere Bestandteile müssen erstellt werden.
- Publizität: Kapitalgesellschaften müssen ihre Rechnungslegungsunterlagen nach den jeweiligen gesetzlichen Vorgaben offenlegen oder können bei entsprechenden Voraussetzungen Erleichterungen nutzen.
- Lohnabrechnung: Ein Geschäftsführergehalt erzeugt zusätzlichen Abrechnungs- und Dokumentationsaufwand.
- Ausschüttung: Gewinnausschüttungen setzen regelmäßig eine entsprechende Ergebnisverwendung voraus und müssen steuerlich verarbeitet werden.
Das Stammkapital solltest du dagegen nicht einfach als Kostenposition behandeln. Es wird der Gesellschaft als Eigenkapital zur Verfügung gestellt und kann unter Beachtung der gesellschaftsrechtlichen Vorgaben betrieblich eingesetzt werden.
Wann solltest du deine Rechtsform neu prüfen?
Eine Rechtsformentscheidung muss nicht für die gesamte Unternehmenslaufbahn unverändert bleiben. Eine erneute Prüfung kann sinnvoll sein, wenn Gewinne dauerhaft deutlich steigen oder fallen, größere Investitionen anstehen oder sich die Eigentümerstruktur verändert.
Auch neue Gesellschafter, höhere Haftungsrisiken, zusätzliche Länder oder ein wachsendes Team können die Ausgangslage verändern. Bei Creatorn kommen beispielsweise eigene Produkte, Mitarbeiter oder neue Erlösmodelle hinzu. Steuerliche Besonderheiten solcher Geschäftsmodelle behandeln unsere Steuertipps für Content Creator.
Wenn du deine bestehende Struktur mit deinen aktuellen Zahlen vergleichen möchtest, können wir die steuerlichen Folgen und den zusätzlichen Aufwand gemeinsam einordnen.
Felix Böckmann
Partner, Steuerberater, Tax Specialist für E-Commerce/Onlinehändler
Expertentipp
Nicht nur auf das letzte Geschäftsjahr schauen
Ein einzelner Jahresgewinn ist eine schwache Grundlage für eine langfristige Strukturentscheidung. Aussagekräftiger sind mehrere Szenarien für die kommenden Jahre. Dazu gehören unterschiedliche Gewinnhöhen, privater Geldbedarf und geplante Investitionen.
Gerade bei schnell wachsenden digitalen Geschäftsmodellen kann sich das Verhältnis dieser Faktoren innerhalb kurzer Zeit verändern. Der Vergleich sollte deshalb nicht nur den Ist-Zustand abbilden, sondern auch die realistische Unternehmensplanung berücksichtigen.
Fazit
Ob GmbH oder Einzelunternehmen steuerlich besser passt, entscheidet sich nicht an einer einzelnen Steuerquote. Ein belastbarer Rechtsformvergleich berücksichtigt Gewinnverwendung, private Liquidität, Gewerbesteuer, mögliche Thesaurierungsbegünstigungen, Haftung und zusätzlichen Strukturaufwand gemeinsam.
FAQ zum Rechtsformvergleich
Ab welchem Gewinn lohnt sich eine GmbH?
Eine allgemeingültige Gewinngrenze gibt es nicht. Zwei Unternehmer mit demselben Gewinn können zu unterschiedlichen Ergebnissen kommen, wenn sich privater Geldbedarf, Investitionen und Gewerbesteuer unterscheiden. Entscheidend ist deshalb eine individuelle Vergleichsrechnung.
Ist eine GmbH steuerlich immer günstiger als ein Einzelunternehmen?
Nein. Die GmbH wird zunächst auf Gesellschaftsebene besteuert. Je nachdem, wie Geld anschließend an den Gesellschafter fließt, entstehen weitere steuerliche Folgen. Beim Einzelunternehmen kann zusätzlich die Thesaurierungsbegünstigung nach § 34a EStG relevant sein.
Wie wird ein Rechtsformvergleich konkret berechnet?
Ausgangspunkt sind Gewinn, Gewerbesteuerhebesatz, privater Geldbedarf und geplante Investitionen. Anschließend werden die Steuerbelastung und verfügbare Liquidität in mehreren Szenarien gegenübergestellt. Zusätzliche Strukturkosten der GmbH gehören ebenfalls in die Berechnung.
Zahle ich beim Einzelunternehmen mehr Steuern, wenn ich viel Geld entnehme?
Eine reine Geldentnahme erhöht den steuerpflichtigen Gewinn nicht. Für Sach-, Nutzungs- oder Leistungsentnahmen gelten dagegen eigene steuerliche Regeln. Wurde § 34a EStG genutzt, können spätere Entnahmen außerdem eine Nachversteuerung auslösen.
Welche Rolle spielt die Haftung bei der Rechtsformwahl?
Beim Einzelunternehmen besteht keine der GmbH vergleichbare Trennung zwischen Betriebs- und Privatvermögen. Für Verbindlichkeiten der GmbH haftet den Gläubigern grundsätzlich das Gesellschaftsvermögen. Persönliche Haftung kann trotzdem entstehen, etwa bei eigenen Bürgschaften oder bestimmten Pflichtverletzungen.
Kann ich später vom Einzelunternehmen in eine GmbH wechseln?
Ja. Der passende Weg hängt davon ab, welche Vermögenswerte, Verträge und sonstigen Wirtschaftsgüter übertragen werden sollen. Die steuerlichen und rechtlichen Folgen sollten vor der Übertragung geprüft werden.
Was ist beim Rechtsformvergleich für Amazon- oder Shopify-Händler wichtig?
Neben Gewinn und privatem Geldbedarf spielen Warenbestand, Kapitalbindung und verlässliche Plattformdaten eine wichtige Rolle. Bei größeren Multichannel-Strukturen kommen zusätzliche organisatorische Anforderungen hinzu. Die Plattform selbst entscheidet jedoch nicht darüber, welche Rechtsform steuerlich sinnvoller ist.