Unterlagen fürs Finanzamt aufbewahren: So bist du auf eine Betriebsprüfung vorbereitet
Unterlagen für das Finanzamt richtig aufzubewahren ist bei digitalen Geschäftsmodellen mehr als Archivarbeit. Wenn du einen Onlineshop führst, über Marktplätze verkaufst oder als Creator Einnahmen erzielst, müssen Rechnungen, Zahlungsdaten und Plattformreports später noch erklären können, wie deine steuerlichen Werte entstanden sind. Eine Betriebsprüfung wird vor allem dann aufwendig, wenn diese Informationen auf mehrere Systeme verteilt sind oder zentrale Exporte fehlen.
Du musst dabei zwei Punkte im Blick behalten: die gesetzlichen Aufbewahrungsfristen und einen nachvollziehbaren Prüfpfad. Umsätze, Ausgaben, Zahlungen und steuerliche Meldungen sollten sich auch nach Jahren noch eindeutig zusammenführen lassen.
Das Wichtigste vorab
10 Jahre: Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanzen und die zu ihrem Verständnis erforderlichen Organisationsunterlagen fallen nach § 147 AO unter die zehnjährige Frist.
8 Jahre: Buchungsbelege sind nach § 147 AO acht Jahre aufzubewahren. Für Rechnungen gilt nach § 14b UStG ebenfalls eine achtjährige Frist.
6 Jahre: Empfangene und abgesandte Handels- oder Geschäftsbriefe sowie sonstige steuerlich relevante Unterlagen fallen unter die sechsjährige Frist.
Fristbeginn: Die Frist beginnt mit dem Schluss des Kalenderjahres, in dem das jeweilige auslösende Ereignis stattgefunden hat, etwa die Entstehung des Buchungsbelegs oder die Aufstellung des Jahresabschlusses.
Digitale Daten: Elektronische Unterlagen müssen während der Aufbewahrungsfrist verfügbar, lesbar und, soweit erforderlich, maschinell auswertbar bleiben.
Offene Steuerjahre: Eine reguläre Aufbewahrungsfrist kann praktisch länger wirken, wenn die Unterlagen noch für Steuern von Bedeutung sind, deren Festsetzungsfrist nicht abgelaufen ist.
Welche Unterlagen musst du fürs Finanzamt und eine Betriebsprüfung aufbewahren?
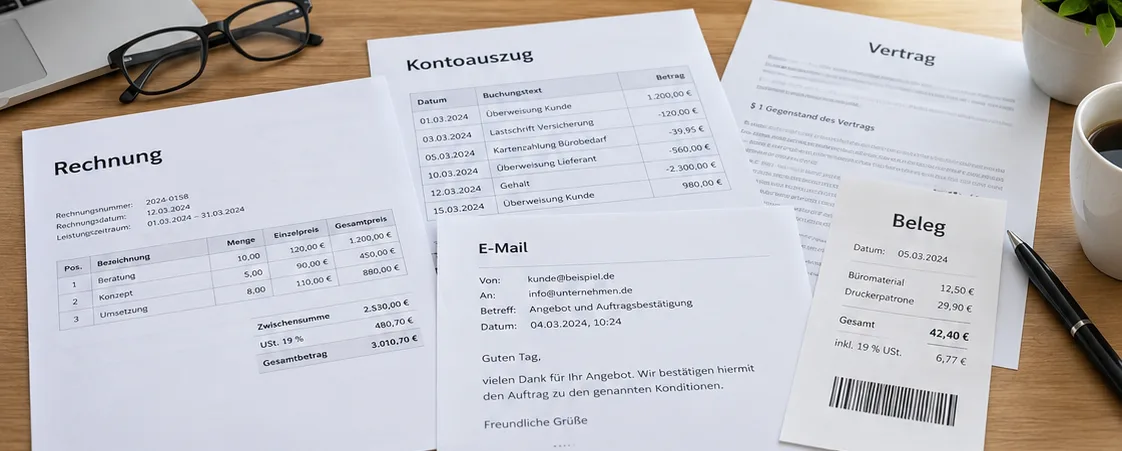
Ob ein Dokument aufbewahrungspflichtig ist, hängt nicht allein von seiner Dateiform oder seinem Namen ab. Maßgeblich ist, ob es einen steuerlich relevanten Geschäftsvorfall dokumentiert oder zum Verständnis deiner Buchführung erforderlich ist. Bei Onlinehändlern und Creatorn liegen solche Nachweise häufig nicht nur als Rechnung vor, sondern zusätzlich in Shop-, Plattform- und Zahlungsdaten.
| Unterlagenart | Typische Beispiele | Funktion im Prüfpfad |
|---|---|---|
| Umsatzunterlagen | Ausgangsrechnungen, Gutschriften, Shop- und Marktplatzabrechnungen | Sie belegen Erlöse, Korrekturen und die umsatzsteuerliche Behandlung. |
| Ausgabenbelege | Eingangsrechnungen, Wareneinkauf, Software, Fulfillment, Produktionskosten | Sie belegen Betriebsausgaben und gegebenenfalls den Vorsteuerabzug. |
| Zahlungsdaten | Kontoauszüge, PayPal- und Stripe-Reports, Marktplatz-Payouts, Kreditkartenabrechnungen | Sie zeigen, wie Rechnungen, Gebühren, Erstattungen und Auszahlungen zusammenhängen. |
| Steuerunterlagen | Umsatzsteuer-Voranmeldungen, OSS-Meldungen, Zusammenfassende Meldungen, Steuererklärungen | Sie verbinden die Buchhaltung mit den gegenüber dem Finanzamt erklärten Werten. |
| Organisationsunterlagen | Verfahrensdokumentation, Systemübersichten, Schnittstellen- und Prozessbeschreibungen | Sie erklären, wie Daten entstehen, verarbeitet und archiviert werden. |
Ein einzelner Kontoauszug ersetzt dabei nicht automatisch die zugrunde liegenden Umsatzdaten. Gerade bei Zahlungsanbietern und Marktplätzen werden Auszahlungen häufig um Gebühren, Erstattungen oder andere Positionen gekürzt. Für die Buchhaltung muss nachvollziehbar bleiben, wie sich der ausgezahlte Nettobetrag zusammensetzt.
Welche Aufbewahrungsfristen gelten aktuell?
Seit dem 1. Januar 2025 gilt für Buchungsbelege nach § 147 AO eine Aufbewahrungsfrist von acht statt zuvor zehn Jahren. Die neue Frist erfasst nach der Übergangsregelung auch Unterlagen, deren bisherige Aufbewahrungsfrist am 31. Dezember 2024 noch nicht abgelaufen war. Für Rechnungen sieht § 14b UStG ebenfalls acht Jahre vor.
| Unterlagen | Regelfrist | Beispiele |
|---|---|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Eröffnungsbilanzen und erforderliche Organisationsunterlagen | 10 Jahre | Hauptbuch, Inventar, Bilanz, Verfahrensunterlagen zum Verständnis der Buchführung |
| Buchungsbelege | 8 Jahre | Eingangs- und Ausgangsbelege, Gutschriften und weitere buchungsbegründende Nachweise |
| Rechnungen nach § 14b UStG | 8 Jahre | Empfangene und ausgestellte Rechnungen |
| Handels- und Geschäftsbriefe sowie sonstige steuerlich relevante Unterlagen | 6 Jahre | steuerlich relevante Korrespondenz, Aufträge und weitere Nachweise |
Wann beginnt die Aufbewahrungsfrist?
Die Frist läuft nicht ab dem einzelnen Buchungs- oder Rechnungsdatum. Nach § 147 AO beginnt sie mit dem Schluss des Kalenderjahres, in dem beispielsweise der Buchungsbeleg entstanden, der Geschäftsbrief empfangen oder versendet oder der Jahresabschluss aufgestellt wurde. Für Rechnungen knüpft § 14b UStG ebenfalls an den Schluss des Kalenderjahres der Ausstellung an.
Beispiel: Für einen Buchungsbeleg aus März 2026 beginnt die achtjährige Frist mit Ablauf des Jahres 2026. Sie endet regulär mit Ablauf des 31. Dezember 2034, sofern keine Vorschrift oder offene steuerliche Situation eine längere Aufbewahrung erfordert.
Warum reicht die reine Kalenderrechnung nicht?
§ 147 AO bestimmt zusätzlich, dass die Aufbewahrungsfrist nicht abläuft, soweit und solange Unterlagen noch für Steuern von Bedeutung sind, für die die Festsetzungsfrist nicht abgelaufen ist. Eine einfache Jahresrechnung reicht für die Löschentscheidung also nicht aus. Vor einer Vernichtung muss geklärt sein, ob das betreffende Steuerjahr tatsächlich abgeschlossen ist.
Wie strukturierst du ein digitales Archiv für eine spätere Betriebsprüfung?
Nutze über die Jahre dieselbe Ablagestruktur und kennzeichne eindeutig, aus welchem System die Daten stammen. Bei mehreren Shops, Marktplätzen und Zahlungsdienstleistern bietet sich eine Gliederung nach Geschäftsjahr, Unterlagenart und Herkunftssystem an.
Eine mögliche Basis sieht so aus:
- Buchhaltung: Journale, Kontenblätter, Summen- und Saldenlisten sowie Abschlussunterlagen
- Erlöse: Rechnungen, Gutschriften und Reports getrennt nach Shop oder Marktplatz
- Eingangsbelege: Lieferantenrechnungen, Dienstleistungsverträge und Gebührenabrechnungen
- Zahlungsdaten: Bankkonten, Zahlungsanbieter-Exporte und Kreditkartenabrechnungen
- Steuern: Voranmeldungen, Jahreserklärungen, OSS-Unterlagen und Bescheide
- Systeme und Verfahren: Verfahrensdokumentation, Systemübersicht und Schnittstellenbeschreibung
Speichere relevante Plattformreports möglichst zeitnah und in einem Format, das auch Einzelbewegungen nachvollziehbar macht. Nur einen aktuellen PDF-Screenshot vorzuhalten, reicht bei umfangreichen Massendaten nicht immer aus. Wenn der ursprüngliche Datensatz maschinell auswertbar ist und steuerlich aufbewahrt werden muss, sollte diese Auswertbarkeit erhalten bleiben.
Welche Dateien gehören regelmäßig ins Archiv?
Verlasse dich bei Plattformen nicht darauf, dass historische Reports unbegrenzt im Nutzerkonto abrufbar bleiben. Lege feste Exportintervalle fest und sichere steuerlich relevante Monats- oder Abrechnungsreports in deinem eigenen Archiv. Dateinamen mit Plattform, Zeitraum und Reporttyp erleichtern die Zuordnung auch nach Jahren.
Dieser Abschnitt betrifft vor allem Sicherungsrhythmus und Ablage. Ob die Zahlen aus Shop, Marktplatz, Zahlungsanbieter und Buchhaltung tatsächlich zusammenpassen, prüfst du separat im laufenden Abgleich.
Welche Rolle spielt die Verfahrensdokumentation?
Die Verfahrensdokumentation beschreibt, wie steuerlich relevante Daten und Belege entstehen, verarbeitet, gespeichert und wiedergefunden werden. Nach den GoBD muss sie so aufgebaut sein, dass ein sachverständiger Dritter den eingesetzten Prozess in angemessener Zeit nachvollziehen kann. Mit der Zahl der Systeme und Schnittstellen steigt auch die Bedeutung dieser Dokumentation.
Für deine laufende Datenstruktur findest du weitere Hinweise in unserer Buchhaltung für E-Commerce-Unternehmen. Wie eine Betriebsprüfung selbst abläuft und welche Rechte und Pflichten dabei gelten, erklären wir ausführlich im Ratgeber zur Betriebsprüfung im E-Commerce.
Was musst du bei E-Commerce-, Marktplatz- und Creator-Daten beachten?
Bei mehreren Shops, Marktplätzen und Zahlungsanbietern entstehen steuerlich relevante Daten in verschiedenen Systemen. Eine getrennte Ablage für jede Plattform ist nicht gesetzlich vorgeschrieben. Herkunft, Zeitraum und Inhalt der Daten müssen jedoch eindeutig nachvollziehbar bleiben.
Onlinehandel und Marktplätze
Verkaufst du über mehrere Kanäle, müssen sich Shopumsätze, Retouren, Gebühren, Erstattungen und tatsächliche Auszahlungen miteinander abstimmen lassen. Entscheidend ist nicht, ob jede Plattform einen eigenen Ordner erhält, sondern ob du später eindeutig zeigen kannst, aus welchem System ein Report stammt und wie seine Werte in die Buchhaltung eingeflossen sind.
Bei grenzüberschreitenden Verkäufen kommen weitere Nachweise hinzu. Die Details zur Gelangensbestätigung und zum One-Stop-Shop-Verfahren behandeln wir auf eigenen Seiten und vertiefen sie hier bewusst nicht.
Beispiel: Amazon und eigener Shopify-Shop
Angenommen, dein Amazon-Report weist für einen Monat 35.000 Euro Verkäufe aus. Auf dem Bankkonto landen jedoch nur 30.800 Euro, weil Amazon unter anderem Gebühren und Erstattungen verrechnet hat. Parallel erzielt dein Shopify-Shop weitere Umsätze, die über einen separaten Zahlungsanbieter ausgezahlt werden.
Im Prüfungsfall musst du erklären können, wie sich die Differenz zwischen Bruttoumsätzen und tatsächlichen Auszahlungen zusammensetzt. Dafür brauchst du nicht nur die Bankbewegungen, sondern auch die jeweiligen Umsatz-, Gebühren-, Retouren- und Auszahlungsreports sowie deren Zuordnung zur Buchhaltung.
Creator, Influencer und Affiliate-Einnahmen
Bei Creatorn können Kooperationen, Affiliate-Provisionen und Plattformvergütungen unterschiedliche Nachweise erzeugen. Dazu gehören zum Beispiel Verträge, Rechnungen oder Gutschriften, Plattformabrechnungen und Zahlungsnachweise. Dokumentiere auch Sachzuwendungen und internationale Kooperationen so, dass sich der steuerlich relevante Vorgang im Nachhinein rekonstruieren lässt.
Bei einer Kooperation dokumentieren Vertrag oder Briefing die vereinbarte Leistung, Rechnung oder Gutschrift den Abrechnungsbetrag und der Zahlungseingang den Geldfluss. Bei Affiliate-Netzwerken und Creator-Plattformen kommen häufig Reports hinzu, die Abrechnungszeitraum und Provisionshöhe erklären. Diese Unterlagen sollten im eigenen Archiv verfügbar bleiben, wenn die Plattform historische Daten nicht dauerhaft bereitstellt.
Wie bleiben digitale Originaldaten prüfbar?
Was gilt für E-Rechnungen?
Bei einer E-Rechnung kommt es auf die strukturierte Datei an. Das Bundesfinanzministerium stellt klar, dass der strukturierte Teil in seiner ursprünglichen Form erhalten bleiben muss. Bei hybriden Formaten wie ZUGFeRD ist der zusätzliche menschenlesbare Teil nur bei zusätzlichen oder abweichenden steuerlich relevanten Informationen erforderlich; die Details erklären wir im Beitrag zur E-Rechnung.
Darfst du Papierbelege nach dem Scannen vernichten?
Nach den GoBD können Papierdokumente nach einer ordnungsgemäßen bildlichen Erfassung vernichtet werden, soweit keine steuerlichen oder außersteuerlichen Vorschriften die Aufbewahrung des Originals verlangen. Der Scanprozess muss so organisiert und dokumentiert sein, dass Vollständigkeit, Lesbarkeit und Nachprüfbarkeit gewährleistet bleiben. Bei Dokumenten mit besonderer Beweisfunktion prüfst du vor der Vernichtung, ob das Original weiterhin benötigt wird.
Welche Dokumentationsfehler werden in der Praxis problematisch?
Kritisch wird es, wenn einzelne Systeme für sich plausible Zahlen zeigen, diese sich aber nicht miteinander abstimmen lassen. Ein Marktplatz weist beispielsweise 120.000 Euro Bruttoumsatz aus, der Zahlungsanbieter zahlt wegen Gebühren und Erstattungen deutlich weniger aus und in der Buchhaltung steht nur der Nettopayout. Fehlen die Zwischenstufen, lässt sich der Geschäftsvorfall im Prüfungsfall nur schwer erklären.
- Fehlende Roh- oder Plattformdaten: Ein Auszahlungsbetrag ersetzt nicht die zugrunde liegenden Einzelumsätze.
- Unklare Herkunft von Dateien: CSV- oder PDF-Dateien ohne Plattform, Zeitraum oder Reporttyp sind nach Jahren schwer zuzuordnen.
- Fehlende Abstimmung: Shopumsatz, Zahlungseingänge und Buchhaltung passen nicht nachvollziehbar zusammen.
- Zu frühes Löschen: Belege oder Systemdaten werden entfernt, obwohl das Steuerjahr noch nicht abschließend beurteilt werden kann.
- Systemwechsel ohne Archivkonzept: Alte Daten bleiben zwar gespeichert, können aber nach einer Migration nicht mehr sinnvoll gelesen oder ausgewertet werden.
Was tun, wenn Unterlagen fehlen?
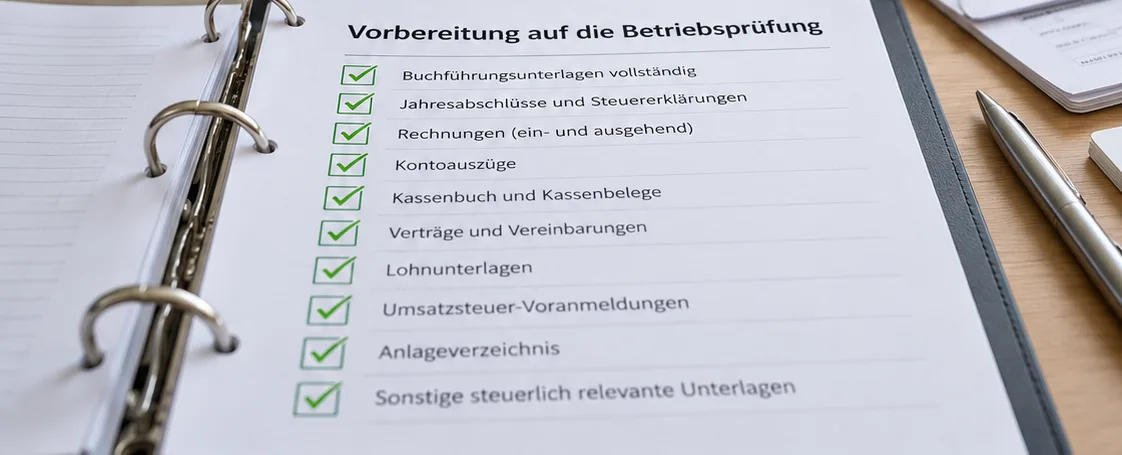
Fehlende Unterlagen darfst du weder ignorieren noch durch unklare Eigenbelege ersetzen. Prüfe zuerst, ob sich Originaldaten beim Lieferanten, Zahlungsanbieter, Marktplatz oder in einem alten System erneut beschaffen lassen. Ist das nicht möglich, dokumentierst du nachvollziehbar, was fehlt, warum es fehlt und welche anderen Nachweise den Vorgang stützen.
Kontoauszüge, Plattformreports, Verträge oder E-Mail-Korrespondenz können einen Sachverhalt ergänzend erklären, ersetzen aber nicht automatisch jeden vorgeschriebenen Originalnachweis. Liegt bereits eine Prüfungsanordnung vor, sollte die Rekonstruktion mit der Steuerberatung abgestimmt werden, bevor Unterlagen ungeordnet an das Finanzamt gehen.
Bei Verdacht auf steuerstrafrechtlich relevante Sachverhalte gelten zusätzliche rechtliche Risiken. In solchen Fällen solltest du die Dokumentation nicht eigenständig „bereinigen“. Hole fachlichen Rat ein. Weitere Informationen findest du zur Begleitung im Steuerstrafverfahren.
Felix Böckmann
Partner, Steuerberater, Tax Specialist für E-Commerce/Onlinehändler
Expertentipp
Sichere Daten nicht erst nach der Prüfungsanordnung
Eine Betriebsprüfung ist rückwärtsgerichtet. Das Finanzamt schaut auf Jahre, in denen dein Unternehmen vielleicht andere Shops, Zahlungsanbieter oder Buchhaltungssysteme genutzt hat. Prüfe bei einem Systemwechsel daher vorab, welche steuerlich relevanten Daten aus dem alten System erhalten bleiben müssen und in welcher Form du weiterhin darauf zugreifen kannst.
Lege zusätzlich je Geschäftsjahr eine kleine Prüfungsübersicht an. Darin reichen Leitdokumente wie Systemübersicht, Kontenabstimmungen, relevante Plattformlisten und die jeweils gültige Verfahrensdokumentation. Du duplizierst damit nicht dein gesamtes Archiv, findest aber im Prüfungsfall schneller den Einstieg.
Fazit
Wenn du Unterlagen für das Finanzamt aufbewahrst, geht es um mehr als die richtige Jahreszahl auf dem Archivordner. Rechnungen, Plattformdaten, Zahlungen und Buchhaltung müssen auch nach Jahren noch einen nachvollziehbaren Zusammenhang ergeben. Wenn du deine Archivierung oder Datenstruktur vor einer Betriebsprüfung prüfen lassen möchtest, kannst du dafür ein Erstgespräch nutzen.
FAQ zu Aufbewahrungspflichten und Betriebsprüfung
Welche Unterlagen braucht das Finanzamt bei einer Betriebsprüfung?
Welche Unterlagen konkret angefordert werden, hängt vom Prüfungsumfang und deinem Geschäftsmodell ab. Typischerweise können Buchführungsdaten, Belege, Verträge, Steuerunterlagen und steuerlich relevante elektronische Daten eine Rolle spielen. Den allgemeinen Ablauf und den Prüfungsumfang behandeln wir ausführlich im oben verlinkten Ratgeber zur Betriebsprüfung im E-Commerce.
Wie lange muss ich Steuerunterlagen aufbewahren?
Nach § 147 AO gelten je nach Unterlagenart Fristen von zehn, acht oder sechs Jahren. Buchungsbelege sind acht Jahre aufzubewahren, während Bücher, Inventare und Jahresabschlüsse der zehnjährigen Frist unterliegen. Vor dem Löschen ist zusätzlich zu prüfen, ob die Unterlagen wegen noch offener Festsetzungsfristen weiterhin benötigt werden.
Muss ich jede E-Mail für das Finanzamt archivieren?
Nein. Eine E-Mail ist nicht allein deshalb aufbewahrungspflichtig, weil sie geschäftlich versendet wurde. Enthält sie jedoch selbst steuerlich relevante Informationen oder stellt sie einen Handels- beziehungsweise Geschäftsbrief dar, kann eine Aufbewahrungspflicht bestehen. Dient sie nur als Transportmittel für einen separat archivierten Anhang, ist die E-Mail selbst nicht automatisch erforderlich.
Reicht ein PDF meiner Plattformabrechnung?
Das hängt davon ab, welche steuerlich relevanten Informationen im Ursprungssystem vorhanden sind. Bei umfangreichen Shop-, Marktplatz- oder Zahlungsdaten kann ein PDF die erforderlichen Einzelinformationen und die maschinelle Auswertbarkeit nicht vollständig erhalten. Bewahre die relevanten Originalreports und strukturierten Exporte so auf, dass sie im Prüfungsfall noch nachvollzogen werden können.
Gilt die Aufbewahrungspflicht auch für Kleinunternehmer?
Die Kleinunternehmerregelung nach § 19 UStG hebt allgemeine steuerliche Aufzeichnungs- und Nachweispflichten nicht pauschal auf. Welche Unterlagen konkret aufzubewahren sind, richtet sich nach den einschlägigen gesetzlichen Pflichten und der steuerlichen Bedeutung des Dokuments. Auch Kleinunternehmer sollten Rechnungen, Einnahmen, Ausgaben und Zahlungsnachweise geordnet dokumentieren.
Was passiert, wenn Unterlagen bei der Betriebsprüfung fehlen?
Fehlende Nachweise können dazu führen, dass einzelne Angaben nicht ausreichend belegt sind. Je nach Bedeutung und Umfang der Lücken können Rückfragen, steuerliche Korrekturen oder eine Schätzung von Besteuerungsgrundlagen folgen. Prüfe früh, welche Unterlagen fehlen, und stelle vorhandene Ersatznachweise geordnet zusammen.
Kann das Finanzamt ältere Jahre prüfen, obwohl die reguläre Aufbewahrungsfrist abgelaufen ist?
Aufbewahrungsfrist und Festsetzungsfrist sind nicht dasselbe. § 147 AO verhindert unter bestimmten Voraussetzungen das Ablaufen der Aufbewahrungsfrist, solange Unterlagen noch für Steuern von Bedeutung sind, deren Festsetzungsfrist nicht abgelaufen ist. Vernichte ältere Bestände erst nach einer Prüfung des konkreten Steuerjahres.