Rechnungen korrekt erstellen: Umsatzsteuer bei EU-Lieferungen und Exporten
Rechnungen, Umsatzsteuer und grenzüberschreitende Warenbewegungen greifen im E-Commerce direkt ineinander. Ein falscher Steuersatz, eine ungültige oder falsch zugeordnete USt-IdNr. oder ein fehlender Nachweis kann dazu führen, dass Rechnung, Buchhaltung und steuerliche Behandlung nicht mehr zusammenpassen. Das betrifft Shops, Marketplace-Seller, D2C-Marken und andere Händler, die innerhalb der EU oder in Drittländer verkaufen.
Bevor du eine Rechnung ausstellst, musst du deshalb zuerst den Umsatz einordnen. Verkaufst du im Inland, lieferst du an ein Unternehmen in einem anderen EU-Staat, handelt es sich um einen Fernverkauf an einen Privatkunden oder geht die Ware in ein Drittland? Erst danach stehen Steuersatz, Rechnungsangaben und erforderliche Nachweise fest.
Die wichtigsten Punkte auf einen Blick
Pflichtangaben: Eine reguläre Rechnung muss die gesetzlich vorgeschriebenen Angaben nach § 14 UStG enthalten.
Innergemeinschaftliche Lieferung: Für den typischen B2B-Fall gelten besondere Voraussetzungen. Dazu gehören unter anderem die Warenbewegung in einen anderen Mitgliedstaat und eine gültige USt-IdNr. des Abnehmers aus einem anderen Mitgliedstaat.
Rechnung: Bei einer nach § 4 Nr. 1 Buchst. b in Verbindung mit § 6a UStG steuerfreien innergemeinschaftlichen Lieferung wird keine deutsche Umsatzsteuer ausgewiesen. Im typischen B2B-Fall werden außerdem beide USt-IdNrn. angegeben.
Zusammenfassende Meldung: Bei der Steuerbefreiung nach § 4 Nr. 1 Buchst. b UStG gehört die richtige und vollständige Zusammenfassende Meldung zu den gesetzlichen Voraussetzungen. Für Unternehmer, die § 19 Abs. 1 UStG anwenden, gelten hierzu abweichende Regeln.
Nachweise: Die Warenbewegung in den anderen Mitgliedstaat muss nachgewiesen werden. Dafür stehen verschiedene gesetzlich vorgesehene Nachweismöglichkeiten zur Verfügung.
Ausfuhr: Bei Lieferungen in Drittländer gelten andere Voraussetzungen und Nachweise als innerhalb der EU.
Steuersatz: Welcher Umsatzsteuersatz gilt, richtet sich nach dem konkreten Umsatz und seiner gesetzlichen Einordnung, nicht nach der Voreinstellung des Shopsystems.
Welchen Umsatz musst du vor der Rechnung einordnen?
Wer Rechnungen korrekt erstellen will, sollte nicht bei der Vorlage beginnen, sondern beim Geschäftsvorfall. Für die Umsatzsteuer macht es einen erheblichen Unterschied, wer dein Kunde ist und wohin die Ware gelangt.
Hinweis für Kleinunternehmer: Die folgenden Ausführungen zur steuerfreien innergemeinschaftlichen Lieferung nach § 4 Nr. 1 Buchst. b in Verbindung mit § 6a UStG betreffen nicht Umsätze, auf die die deutsche Kleinunternehmerregelung nach § 19 Abs. 1 UStG angewendet wird. In diesen Fällen finden die genannten Vorschriften zur Steuerbefreiung innergemeinschaftlicher Lieferungen nicht Anwendung. § 19 Abs. 1 UStG nimmt außerdem unter anderem die Pflicht zur Angabe beider USt-IdNrn. nach § 14a Abs. 3 Satz 2 sowie die Erklärungspflichten nach § 18 Abs. 1 bis 4 aus. Auch die Zusammenfassende Meldung nach § 18a Abs. 1 bis 3 ist für diese Unternehmer nicht abzugeben.
Bei einer innergemeinschaftlichen Lieferung im klassischen B2B-Fall wird eine Ware aus Deutschland in einen anderen EU-Mitgliedstaat befördert oder versendet. Für die Steuerbefreiung müssen die Voraussetzungen des § 6a UStG erfüllt sein. Dazu gehört bei Unternehmern insbesondere, dass der Abnehmer eine gültige USt-IdNr. eines anderen Mitgliedstaats verwendet. § 4 Nr. 1 Buchst. b UStG knüpft daran die Steuerbefreiung und die ordnungsgemäße Zusammenfassende Meldung.
B2B und B2C innerhalb der EU sind nicht dasselbe
Verkaufst du dagegen an Privatkunden in anderen EU-Staaten, handelt es sich regelmäßig nicht um eine steuerfreie innergemeinschaftliche Lieferung im Sinne des § 6a UStG. Bei innergemeinschaftlichen Fernverkäufen kann sich der Ort der Lieferung nach § 3c UStG in das Bestimmungsland verlagern. Unter den Voraussetzungen des § 3c Abs. 4 UStG gilt dabei unter anderem eine unionsweite Umsatzschwelle von 10.000 Euro für bestimmte Unternehmer. Umsätze, die im Bestimmungsland zu versteuern sind, können unter den Voraussetzungen des § 18j UStG über das One-Stop-Shop-Verfahren erklärt werden.
Auch Reverse Charge solltest du davon trennen. Das Verfahren spielt unter anderem bei bestimmten grenzüberschreitenden B2B-Leistungen eine Rolle und folgt anderen Regeln als die klassische innergemeinschaftliche Warenlieferung. Einzelheiten behandelt unser Beitrag zum Reverse-Charge-Verfahren.
Warum Shopdaten allein nicht ausreichen
Shopsysteme können Rechnungen automatisiert erzeugen. Die steuerliche Einordnung übernehmen sie aber nur nach den Regeln und Daten, die im System hinterlegt sind. Lieferadresse, Rechnungsadresse oder ein gesetztes Länderkennzeichen reichen für sich genommen nicht aus, um jeden Umsatz korrekt zu beurteilen.
Im E-Commerce taucht ein Geschäftsvorfall außerdem häufig in mehreren Systemen auf. Bestellung, Zahlung, Versand, Rechnung, Retoure und Buchung müssen sich auf denselben Vorgang beziehen. Wie diese Daten anschließend in der Finanzbuchhaltung zusammenlaufen, vertieft unsere Seite zur Buchhaltung im E-Commerce.
Welche Pflichtangaben gehören auf eine Rechnung?
§ 14 Abs. 4 UStG nennt die wesentlichen Angaben einer regulären Rechnung. Dazu gehören unter anderem vollständige Namen und Anschriften, Steuernummer oder USt-IdNr. des leistenden Unternehmers, Ausstellungsdatum, Rechnungsnummer, Menge und Art der gelieferten Gegenstände, Lieferzeitpunkt sowie das nach Steuersätzen oder Steuerbefreiungen aufgeschlüsselte Entgelt.
Bei steuerpflichtigen Umsätzen müssen außerdem der anzuwendende Steuersatz und der Steuerbetrag ausgewiesen werden. Ist der Umsatz steuerfrei, gehört stattdessen ein Hinweis darauf auf die Rechnung.
Typische Fehler bei Inlandsrechnungen
- Lieferzeitpunkt fehlt: Das Rechnungsdatum ersetzt den Liefer- oder Leistungszeitpunkt nicht automatisch.
- Leistungsbeschreibung ist zu ungenau: Die gelieferte Ware oder erbrachte Leistung muss eindeutig feststellbar sein.
- Steuersatz ist falsch hinterlegt: Der Steuercode im Shop entscheidet nicht über die gesetzliche Einordnung.
- Rechnungsnummer ist nicht eindeutig: Die Nummer muss die Rechnung eindeutig identifizieren.
- Korrektur ist nicht nachvollziehbar: Berichtigungen müssen sich eindeutig auf die betroffene Rechnung beziehen lassen.
Was gilt aktuell für die E-Rechnung?
Seit dem 1. Januar 2025 liegt eine E-Rechnung im Sinne des UStG nur noch vor, wenn sie in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine elektronische Verarbeitung ermöglicht. Ein einfaches PDF ist seitdem eine sonstige Rechnung. Seit diesem Zeitpunkt müssen inländische Unternehmen grundsätzlich in der Lage sein, E-Rechnungen zu empfangen. Das gilt auch für Kleinunternehmer.
Für die Ausstellung gelten Übergangsregeln. Vom 1. Januar 2025 bis zum 31. Dezember 2026 können Rechnungsaussteller bei den grundsätzlich erfassten inländischen B2B-Umsätzen statt einer E-Rechnung noch eine sonstige Rechnung verwenden. Eine sonstige elektronische Rechnung, etwa eine PDF-Datei per E-Mail, setzt dabei die Zustimmung des Empfängers voraus. Bei einem Vorjahresumsatz des Rechnungsausstellers von höchstens 800.000 Euro verlängert sich diese Übergangsfrist bis Ende 2027. Kleinunternehmer sind von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen, müssen E-Rechnungen aber empfangen können. Weitere Einzelheiten findest du in unserem Beitrag zur E-Rechnung.
Wie erstellst du eine Rechnung für eine innergemeinschaftliche Lieferung?
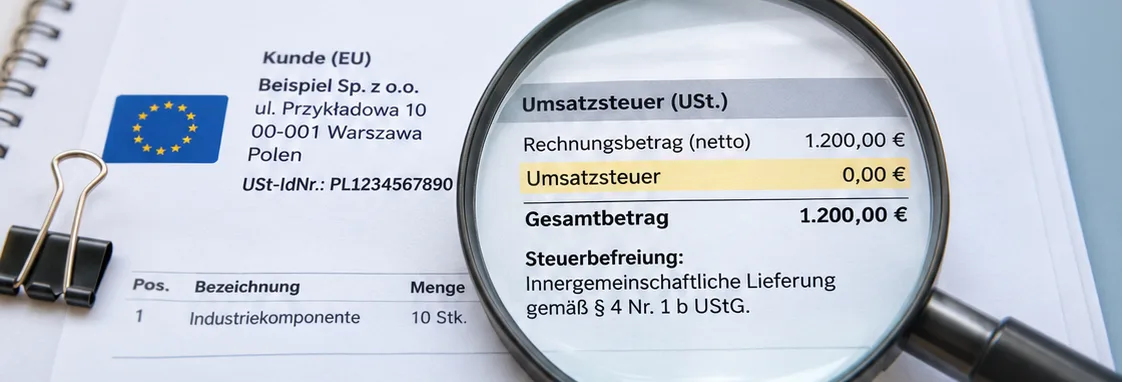
Sind bei einem regelbesteuerten Unternehmer die Voraussetzungen einer steuerfreien innergemeinschaftlichen Lieferung erfüllt, wird die Rechnung ohne deutsche Umsatzsteuer ausgestellt. Nach § 14a Abs. 3 UStG müssen im typischen Fall sowohl die USt-IdNr. des Lieferers als auch die USt-IdNr. des Leistungsempfängers auf der Rechnung stehen. Die Rechnung ist grundsätzlich bis zum 15. Tag des Monats auszustellen, der auf den Monat der Lieferung folgt.
Zusätzlich verlangt § 14 Abs. 4 UStG einen Hinweis darauf, dass eine Steuerbefreiung gilt. Das Gesetz schreibt dafür keinen bestimmten Wortlaut vor. Möglich ist beispielsweise: „Steuerfreie innergemeinschaftliche Lieferung gemäß § 4 Nr. 1 Buchst. b i. V. m. § 6a UStG.“
Checkliste vor der Rechnungsstellung bei EU-Lieferungen
| Prüfpunkt | Was du kontrollierst | Typischer Fehler |
|---|---|---|
| Abnehmer | Erfüllt der Kunde die Voraussetzungen für die innergemeinschaftliche Lieferung? | Privatkunde wird wie ein B2B-Abnehmer behandelt. |
| USt-IdNr. | Verwendet der Abnehmer eine gültige USt-IdNr. eines anderen Mitgliedstaats? | Nummer ist ungültig oder gehört nicht zum Geschäftspartner. |
| Warenbewegung | Gelangt die Ware tatsächlich in einen anderen EU-Mitgliedstaat? | Lieferweg passt nicht zur steuerlichen Behandlung. |
| Rechnung | Sind die für den konkreten Fall erforderlichen USt-IdNrn. und der Hinweis auf die Steuerbefreiung enthalten? | Besondere Rechnungsangaben fehlen. |
| Nachweis | Kann die Warenbewegung eindeutig und leicht nachprüfbar belegt werden? | Versand- oder Gelangensnachweise fehlen. |
| ZM | Wird die Lieferung, soweit eine Meldepflicht besteht, richtig und vollständig in der Zusammenfassenden Meldung erfasst? | Rechnung und ZM stimmen nicht überein. |
Wie prüfst du die USt-IdNr.?
§ 6a UStG verlangt im typischen B2B-Fall, dass der Abnehmer eine gültige USt-IdNr. eines anderen Mitgliedstaats verwendet. Die Gültigkeit lässt sich über das europäische MIAS/VIES-System prüfen. Für deutsche Unternehmer bietet das Bundeszentralamt für Steuern nach § 18e UStG zusätzlich ein Bestätigungsverfahren für ausländische USt-IdNrn. an. Dabei können neben der Gültigkeit der Nummer auch weitere Angaben zum Unternehmen bestätigt werden. Für deine Unterlagen ist es sinnvoll, Zeitpunkt und Ergebnis der Prüfung nachvollziehbar zu dokumentieren.
Welche Rolle spielt die Zusammenfassende Meldung?
Bei der Steuerbefreiung nach § 4 Nr. 1 Buchst. b UStG ist die Zusammenfassende Meldung nicht nur ein nachgelagerter Verwaltungsschritt. Die Vorschrift knüpft die Steuerbefreiung daran, dass die Meldepflicht erfüllt und die betreffende Lieferung richtig und vollständig angegeben wird. Wendet der Unternehmer dagegen § 19 Abs. 1 UStG an, gelten die Meldepflichten nach § 18a Abs. 1 bis 3 nicht.
Nach § 18a Abs. 8 UStG wird eine meldepflichtige innergemeinschaftliche Warenlieferung grundsätzlich für den Meldezeitraum angegeben, in dem die Rechnung ausgestellt wird. Spätestens muss sie für den Meldezeitraum erfasst werden, in dem der auf die Ausführung der Lieferung folgende Monat endet. Wird eine bereits abgegebene Zusammenfassende Meldung nachträglich als unrichtig oder unvollständig erkannt, muss sie nach § 18a Abs. 10 UStG innerhalb eines Monats berichtigt werden.
Was passiert bei einer Rechnung mit falsch ausgewiesener Umsatzsteuer?
Weist du auf einer eigentlich steuerfreien innergemeinschaftlichen Lieferung deutsche Umsatzsteuer gesondert aus, kann § 14c Abs. 1 UStG greifen. Ist der ausgewiesene Steuerbetrag höher als die gesetzlich geschuldete Steuer, schuldet der Unternehmer grundsätzlich auch den Mehrbetrag. § 14c UStG regelt zugleich die Berichtigung.
Eine Rechnung kann nach § 31 Abs. 5 UStDV berichtigt werden, wenn erforderliche Angaben fehlen oder Angaben unzutreffend sind. Das Berichtigungsdokument muss sich spezifisch und eindeutig auf die ursprüngliche Rechnung beziehen. Zusätzlich solltest du prüfen, ob Buchung, Umsatzsteuer-Voranmeldung oder Zusammenfassende Meldung ebenfalls berichtigt werden müssen.
Praxis-Tipp: Lege vorab fest, wer Änderungen an Kundendaten und USt-IdNrn. prüft und wann eine bereits ausgestellte Rechnung berichtigt werden muss. So verhinderst du, dass eine Änderung im Shop unbemerkt zu einer falschen steuerlichen Behandlung führt.
Wenn du deine Rechnungsprozesse überprüfen lassen möchtest, können wir deine EU-Lieferungen, Rechnungsdaten und Schnittstellen gemeinsam durchgehen.
Welche Nachweise brauchst du bei innergemeinschaftlichen Lieferungen?
Die Rechnung allein beweist nicht, dass die Ware tatsächlich in einen anderen Mitgliedstaat gelangt ist. § 17a UStDV enthält eine Gelangensvermutung, wenn die dort geregelten Voraussetzungen und Belegkombinationen erfüllt sind. Greift diese Vermutung nicht, muss der Unternehmer nach § 17b UStDV den Transport in das übrige Gemeinschaftsgebiet eindeutig und leicht nachprüfbar belegen.
Die Gelangensbestätigung ist eine der in § 17b UStDV vorgesehenen Nachweismöglichkeiten. Je nach Sachverhalt können auch andere Beförderungs- oder Versendungsbelege verwendet werden. Welche Angaben und Alternativen relevant sind, erläutert unser Beitrag zur Gelangensbestätigung.
Wie unterscheidet sich eine Ausfuhrlieferung?
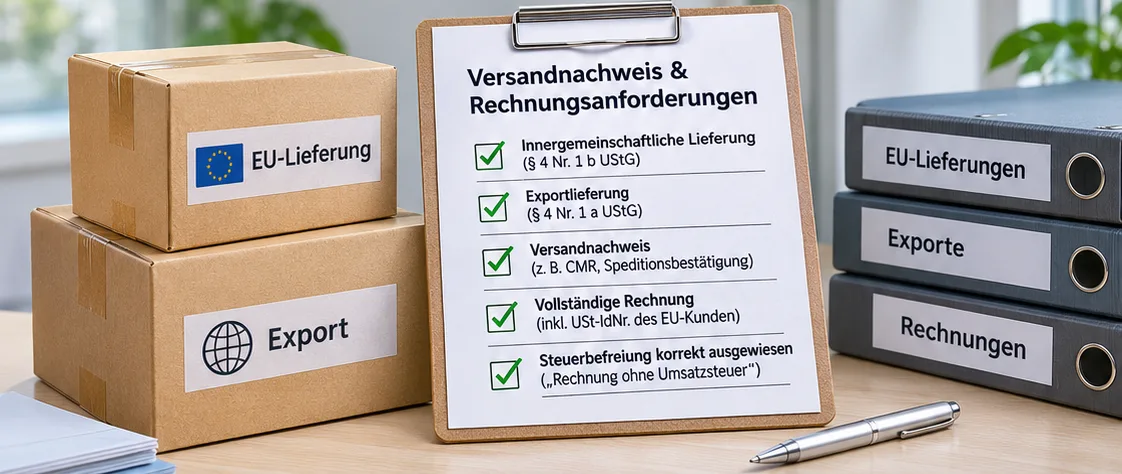
Bei einer Ausfuhrlieferung gelangt die Ware in ein Drittlandsgebiet. Sind die Voraussetzungen der §§ 4 Nr. 1 Buchst. a und 6 UStG erfüllt, ist die Lieferung steuerfrei. Die Ausfuhr muss jedoch nachgewiesen werden.
Wird die Ausfuhr elektronisch angemeldet, wird der Nachweis grundsätzlich mit dem elektronischen Ausgangsvermerk geführt. Je nach Beförderungs- oder Versendungsfall sehen §§ 9 und 10 UStDV weitere Nachweismöglichkeiten vor. Auch auf einer Rechnung über eine steuerfreie Ausfuhrlieferung muss die Steuerbefreiung erkennbar sein.
Bei Importen kommen andere Fragen hinzu, etwa Einfuhrumsatzsteuer und Zoll. Diese Themen vertieft unser Beitrag zur Einfuhrumsatzsteuer.
Wie vermeidest du Fehler bei unterschiedlichen Umsatzsteuersätzen?
Für steuerpflichtige Umsätze gilt in Deutschland grundsätzlich der Regelsteuersatz von 19 Prozent. Für bestimmte Umsätze sieht § 12 UStG einen ermäßigten Steuersatz von 7 Prozent vor. In besonderen gesetzlich geregelten Fällen gilt nach § 12 Abs. 3 UStG ein Steuersatz von 0 Prozent, insbesondere bei bestimmten Umsätzen im Zusammenhang mit Photovoltaikanlagen. Welcher Steuersatz anzuwenden ist, richtet sich nach der jeweiligen Lieferung oder Leistung.
Problematisch wird es im Onlinehandel vor allem dann, wenn ein Warenkorb unterschiedlich besteuerte Positionen enthält oder mehrere Produkte gemeinsam angeboten werden. Der Shop darf nicht einfach einen einheitlichen Steuercode auf alle Positionen anwenden.
Welche Fälle solltest du besonders prüfen?
- Gemischte Warenkörbe: Entgelte und Steuerbeträge müssen entsprechend den anzuwendenden Steuersätzen korrekt ausgewiesen werden.
- Bundles und Sets: Zuerst ist umsatzsteuerlich zu beurteilen, ob mehrere selbstständige Leistungen oder eine einheitliche Leistung vorliegen. Danach lässt sich die steuerliche Behandlung bestimmen.
- Versandkosten: Ihre Behandlung hängt von der zugrunde liegenden Lieferung und der Einordnung als Nebenleistung ab. Bei unterschiedlich besteuerten Lieferungen kann eine entsprechende Zuordnung erforderlich sein.
- Rabatte und Retouren: Ändert sich bei einem steuerpflichtigen Umsatz die Bemessungsgrundlage oder wird die Lieferung rückgängig gemacht, kann eine Berichtigung nach § 17 UStG erforderlich sein.
- Gutscheine: Einzweck- und Mehrzweck-Gutscheine werden umsatzsteuerlich unterschiedlich behandelt. Ein Gutschein darf deshalb nicht pauschal wie ein normaler Rabatt verarbeitet werden.
Gerade Bundles, Gutscheine und gemischte Steuersätze zeigen, warum die Steuerlogik im Shop fachlich eingerichtet werden muss. Bei Amazon kommen zusätzlich Marktplatz-, Lager- und Fulfillmentdaten hinzu. Unsere Seite zur Steuerberatung für Amazon FBA behandelt diese Strukturen ausführlicher.
Wie richtest du einen verlässlichen Rechnungsprozess ein?
Im Rechnungsprozess müssen Kundendaten, Steuerkennzeichen, Prüfung der USt-IdNr. und Korrekturabläufe klar definiert sein. Ebenso sollte feststehen, welche Informationen der Shop für die steuerliche Einordnung benötigt und wer Änderungen freigibt.
Für den Gesamtablauf verwenden wir hier den Begriff Rechnungsprozess. Die Steuerlogik bezeichnet die umsatzsteuerlichen Regeln im Shop oder Checkout. Die Buchungslogik beschreibt dagegen, wie der Geschäftsvorfall anschließend in der Finanzbuchhaltung verarbeitet wird. Diese drei Ebenen müssen zusammenpassen.
Welche Kontrollen gehören in die laufende Abstimmung?
| Kontrollpunkt | Praktische Prüfung |
|---|---|
| Shop und Buchhaltung | Stimmen Umsatzart, Lieferland und Steuerkennzeichen in Shop und Finanzbuchhaltung überein? |
| Offene Korrekturen | Sind Stornos, Retouren und Rechnungsberichtigungen vollständig verarbeitet? |
| ZM-Abstimmung | Stimmen meldepflichtige innergemeinschaftliche Lieferungen in Buchhaltung und Zusammenfassender Meldung überein? |
| Nachweisablage | Sind die erforderlichen Versand-, Gelangens- oder Ausfuhrnachweise dem jeweiligen Geschäftsvorfall zugeordnet? |
| Systemänderungen | Wurden neue Länder, Produkte, Zahlungswege oder Steuerkennzeichen fachlich geprüft und korrekt eingerichtet? |
Damit unterscheidet sich diese laufende Abstimmung von der Checkliste vor einer einzelnen innergemeinschaftlichen Lieferung. Hier geht es darum, wiederkehrende Abweichungen zwischen Shop, Rechnung, Nachweisen und Buchhaltung zu erkennen. Welche Daten bei Onlinehändlern in einer steuerlichen Prüfung darüber hinaus relevant werden, zeigt unser Beitrag zur Betriebsprüfung im E-Commerce.
Felix Böckmann
Partner, Steuerberater, Tax Specialist für E-Commerce/Onlinehändler
Expertentipp
Was tun, wenn Rechnungen bereits fehlerhaft sind?
Am Anfang steht eine Bestandsaufnahme. Welche Umsatzarten sind betroffen? In welche Länder wurde geliefert? Welche Rechnungen wurden erstellt, welche Steuerkennzeichen verwendet und welche Nachweise liegen vor? Erst danach lässt sich entscheiden, ob nur eine formale Rechnungsangabe fehlt oder auch die steuerliche Behandlung des Umsatzes korrigiert werden muss.
Ein fehlender Steuerbefreiungshinweis, eine ungültige USt-IdNr., ein falscher Umsatzsteuerausweis und ein fehlender Warenbewegungsnachweis sind steuerlich nicht dasselbe. Deshalb sollte die Korrektur nicht pauschal über eine neue Rechnung erfolgen, ohne Buchhaltung und erforderliche Meldungen einzubeziehen.
Wenn du Zweifel an deinen EU-Rechnungen oder Steuercodes hast, kannst du deine Ausgangslage über unsere Kontaktseite mit uns besprechen.
Fazit
Rechnungen korrekt zu erstellen beginnt mit der richtigen Einordnung des Umsatzes. Bei grenzüberschreitenden Verkäufen müssen Rechnung, USt-IdNr., Nachweise, erforderliche Meldungen und Buchhaltung denselben Geschäftsvorfall steuerlich richtig abbilden.
FAQ: Rechnungen bei EU-Lieferungen korrekt erstellen
Welche Formulierung gehört auf die Rechnung bei einer steuerfreien innergemeinschaftlichen Lieferung?
Bei einer Steuerbefreiung muss die Rechnung darauf hinweisen, dass der Umsatz steuerfrei ist. Ein bestimmter Wortlaut ist dafür nicht vorgeschrieben. Bei einer innergemeinschaftlichen Lieferung nach §§ 4 Nr. 1 Buchst. b und 6a UStG kann zum Beispiel die Formulierung „Steuerfreie innergemeinschaftliche Lieferung gemäß § 4 Nr. 1 Buchst. b i. V. m. § 6a UStG“ verwendet werden.
Welche Angaben braucht eine Rechnung bei einer innergemeinschaftlichen Lieferung?
Im typischen Fall einer steuerfreien innergemeinschaftlichen Lieferung eines regelbesteuerten Unternehmers kommen zu den allgemeinen Pflichtangaben die USt-IdNr. des Lieferers und die USt-IdNr. des Leistungsempfängers hinzu. Außerdem muss auf die Steuerbefreiung hingewiesen werden. Der Nachweis der Warenbewegung gehört nicht als Rechnungsangabe auf den Beleg, muss für die Steuerfreiheit aber geführt werden.
Wie prüfe ich die USt-IdNr. eines EU-Kunden?
Die Gültigkeit einer ausländischen USt-IdNr. lässt sich über MIAS/VIES kontrollieren. Für deutsche Unternehmer bietet das Bundeszentralamt für Steuern zusätzlich das Bestätigungsverfahren nach § 18e UStG an. Halte fest, welche Nummer zu welchem Zeitpunkt geprüft wurde und welches Ergebnis die Prüfung hatte.
Brauche ich immer eine Gelangensbestätigung?
Nein. Die Gelangensbestätigung ist eine der gesetzlich vorgesehenen Möglichkeiten, den Transport in das übrige Gemeinschaftsgebiet nachzuweisen. Je nach Sachverhalt kommen auch andere Beförderungs- oder Versendungsbelege nach der UStDV in Betracht.
Darf ich bei einer innergemeinschaftlichen Lieferung deutsche Umsatzsteuer ausweisen?
Bei einer nach §§ 4 Nr. 1 Buchst. b und 6a UStG steuerfreien innergemeinschaftlichen Lieferung wird keine deutsche Umsatzsteuer ausgewiesen. Wird trotzdem ein höherer Steuerbetrag gesondert ausgewiesen, kann nach § 14c UStG eine zusätzliche Steuerschuld entstehen. Rechnung, Buchung und gegebenenfalls betroffene Meldungen sollten dann gemeinsam geprüft und berichtigt werden.
Was gilt bei Ausfuhrlieferungen in die Schweiz, nach Großbritannien oder in die USA?
Die Schweiz, die USA sowie Großbritannien im Sinne von England, Schottland und Wales gehören umsatzsteuerlich zum Drittlandsgebiet. Eine Ausfuhrlieferung kann nach §§ 4 Nr. 1 Buchst. a und 6 UStG steuerfrei sein, wenn die jeweiligen Voraussetzungen erfüllt und die Ausfuhr nachgewiesen werden. Für Nordirland gilt bei Warenlieferungen eine Besonderheit: Nach § 30 UStG wird Nordirland weiterhin wie übriges Gemeinschaftsgebiet behandelt; USt-IdNrn. mit dem Präfix „XI“ gelten insoweit als von einem anderen Mitgliedstaat erteilte USt-IdNrn.
Was gilt bei EU-Verkäufen an Privatkunden?
EU-Verkäufe an Privatkunden sind grundsätzlich anders zu behandeln als steuerfreie innergemeinschaftliche B2B-Lieferungen. Bei innergemeinschaftlichen Fernverkäufen kann sich der Lieferort nach § 3c UStG in das Bestimmungsland verlagern. Dabei sind unter anderem die Umsatzschwelle von 10.000 Euro nach § 3c Abs. 4 UStG und gegebenenfalls das OSS-Verfahren zu berücksichtigen.